Rassrochka, kredit yoki mikroqarz: variantlarni solishtirish
Har biri nima uchun mo'ljallangan
Rassrochka - odatda do'kon yoki sotuvchi tomonidan taklif etiladigan, muayyan tovar yoki xizmatni bo'lib to'lash imkoniyati. Iste'mol krediti - bank tomonidan beriladigan, ko'pincha maishiy texnika, mebel yoki boshqa tovarlarni xarid qilish uchun mo'ljallangan kredit turi. Mikroqarz esa - istalgan maqsad uchun, tezkor va qisqa muddatga olinadigan kichik summadagi mablag'.
Asosiy farqlar
Rassrochka faqat muayyan tovar yoki xizmatni sotib olish uchun ishlatiladi va pul mijozning qo'liga naqd yoki karta hisobiga o'tkazilmaydi - u to'g'ridan-to'g'ri sotuvchiga yo'naltiriladi. Iste'mol krediti ham ko'pincha ma'lum turdagi tovarlarni xarid qilish uchun beriladi. Mikroqarz esa har qanday maqsad uchun - naqd yoki karta orqali - olinishi mumkin.
Rassrochka ko'pincha "foizsiz" deb reklama qilinadi, biroq bunday holatlarda tovarning o'zi bozor narxidan yuqoriroq belgilangan bo'lishi mumkin. Natijada, tashqi ko'rinishda arzon tuyulgan "bo'lib to'lash" - amalda bank kreditidan qimmatroqqa tushishi mumkin. Shu sababli rassrochkaga kelishuvdan oldin tovarning bozordagi haqiqiy narxi bilan solishtirish muhim.
Iste'mol krediti va mikroqarzda esa foiz va ortiqcha to'lov shartnomada aniq ko'rsatiladi, bu esa real xarajatni oldindan hisoblashni osonlashtiradi.
Rassrochka va iste'mol krediti odatda bir necha oydan bir necha yilgacha bo'lgan muddatga va nisbatan kattaroq summalarga mo'ljallangan. Mikroqarz esa qisqa muddatga (odatda bir necha oygacha) va kichikroq summada beriladi.
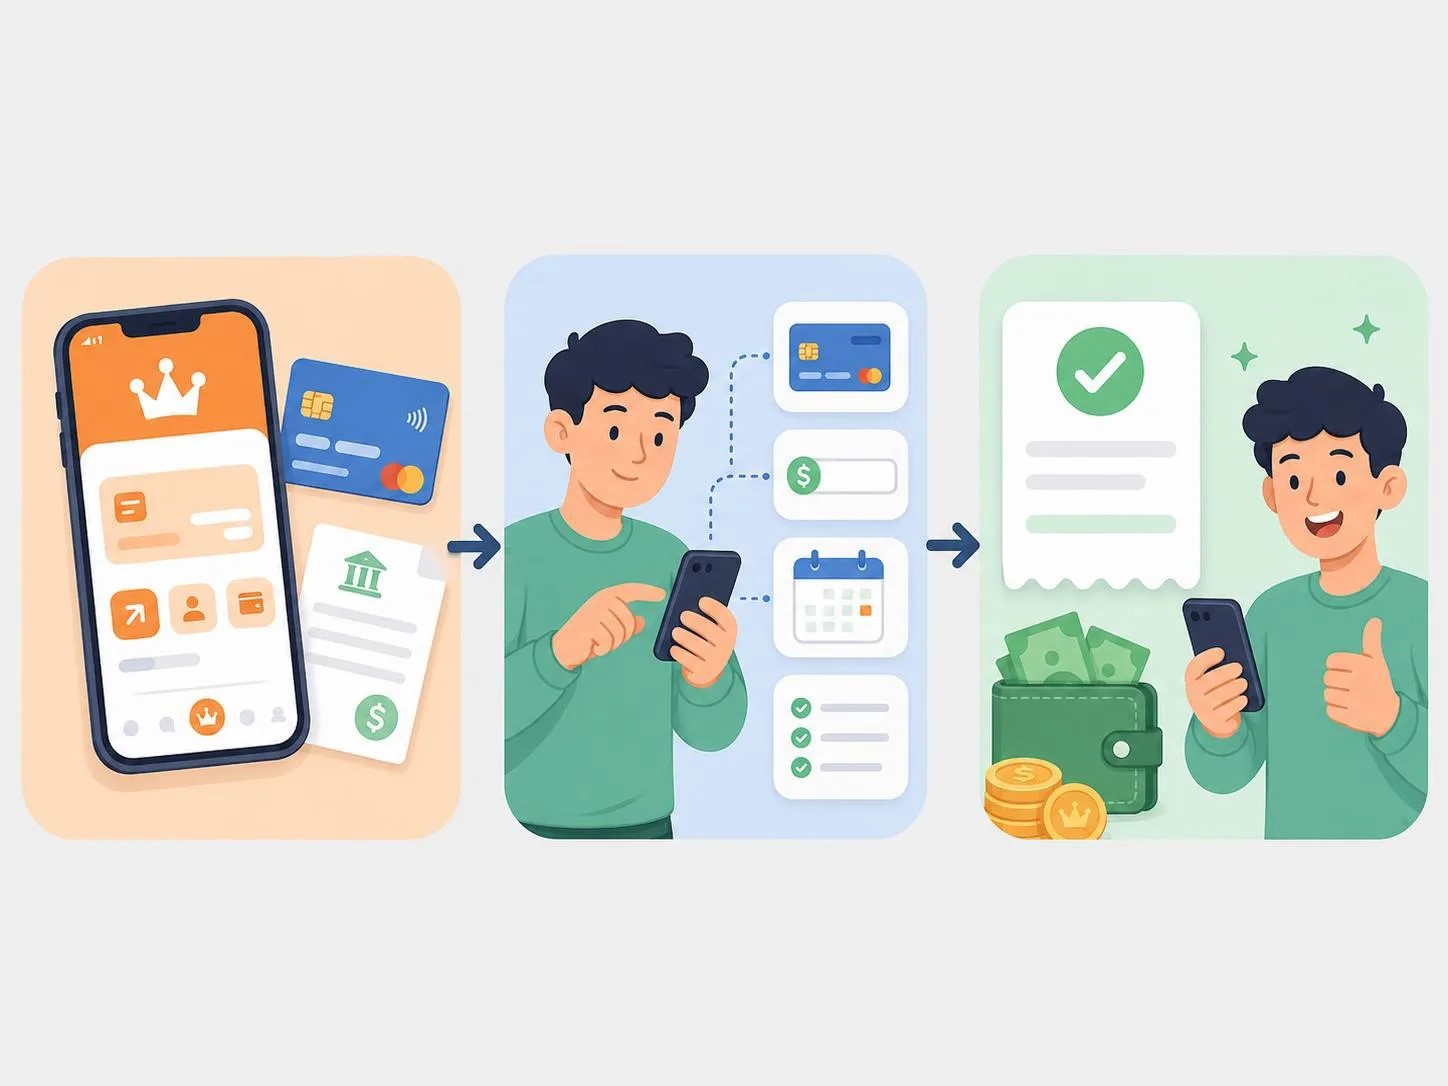
Rassrochka uchun odatda pasport va ba'zan qo'shimcha ma'lumotlar talab qilinadi, jarayon do'konda amalga oshiriladi. Iste'mol krediti uchun ko'pincha rasmiy daromad haqidagi ma'lumotnoma kerak bo'ladi. Onlayn mikroqarz esa eng sodda variant hisoblanadi - ko'pincha faqat pasport yoki ID-karta ma'lumotlari kifoya qiladi va butun jarayon mobil ilova orqali, tez amalga oshiriladi.
Qaysi holatda qaysi birini tanlash kerak
- Muayyan tovar yoki xizmatni xarid qilish rejalashtirilganda;
- Do'konning rassrochka shartlari bank krediti yoki mikroqarzdan arzonroq ekani aniq hisoblab ko'rilganda (tovar narxini bozor narxi bilan solishtirib).
- Katta summadagi rejalashtirilgan xarid uchun mablag' kerak bo'lganda;
- Rasmiy daromad va zarur hujjatlar mavjud bo'lganda;
- Pastroq foiz stavkasi va uzoqroq to'lov muddati muhim bo'lganda.
- Kutilmagan va shoshilinch xarajat yuzaga kelganda;
- Pul naqd yoki kartaga tez kerak bo'lganda, tovar xaridi bilan bog'liq bo'lmasa ham;
- Minimal hujjat bilan va qisqa muddatda mablag' olish zarur bo'lganda.
Tanlashdan oldin nimalarni tekshirish kerak
Qaysi variantni tanlashdan qat'iy nazar, quyidagilarni solishtirish tavsiya etiladi:
- 1Tovar yoki xizmatning bozordagi haqiqiy narxini (rassrochka holatida).
- 2Umumiy qaytariladigan summani - foiz stavkasiga emas, yakuniy raqamga qarang.
- 3To'lov muddati va oylik to'lov miqdorini o'z byudjetingizga solishtiring.
- 4Muddatidan oldin to'lash yoki bekor qilish shartlarini.
Xulosa
Rassrochka, iste'mol krediti va mikroqarz - har biri o'z vazifasiga ega moliyaviy vositalar. Rassrochka muayyan xaridlar uchun qulay bo'lishi mumkin, ammo tovar narxini diqqat bilan tekshirish talab etiladi. Iste'mol krediti yiriqroq va rejalashtirilgan xarajatlar uchun, onlayn mikroqarz esa kutilmagan va tezkor ehtiyojlar uchun mosroqdir. To'g'ri tanlov - vaziyat, maqsad va real hisob-kitobga bog'liq.