Takroriy mikroqarz: yangi ariza bo'yicha qarorga nima ta'sir qiladi
Birinchi qarzdan keyingi yangi ariza
Agar mijoz avval mikroqarz olib, uni o'z vaqtida qaytargan bo'lsa, bu yangi arizaga ijobiy ta'sir ko'rsatishi mumkin. Servis mijozning o'z majburiyatlarini bajarishini va pulni o'z vaqtida qaytara olishini ko'radi.
Korona'da takroriy ariza ham tekshiruvdan o'tkaziladi. Avvalgi qarz muvaffaqiyatli yopilgan taqdirda ham, tizim mijozning joriy ma'lumotlari, kartasi, daromadi, qarz yuklamasi va kredit tarixini hisobga olishi mumkin.
To'lov intizomi
Takroriy arizada asosiy omil - bu mijozning avvalgi qarzni qanday yopganidir. Agar to'lov o'z vaqtida, kechikishlar va munozarali vaziyatlarsiz amalga oshirilgan bo'lsa, mijozga ishonch yuqoriroq bo'lishi mumkin.
Agar avvalgi qarz bo'yicha kechikish bo'lgan bo'lsa, yangi ariza qat'iyroq ko'rib chiqilishi mumkin. To'lov kechikishi mijozga majburiyatni bajarish qiyin bo'lganini ko'rsatadi, shu sababli tizim ajratiladigan summani kamaytirishi yoki rad etishi mumkin.
Mijozning kredit tarixi
Kredit tarixi nafaqat bitta servisdagi qarzlarni, balki boshqa kreditlar, bo'lib to'lash va moliyaviy majburiyatlarni ham aks ettiradi. Shu bois, takroriy ariza umumiy vaziyatga bog'liq bo'ladi.
Korona'dagi avvalgi qarz o'z vaqtida yopilgan bo'lsa ham, boshqa tashkilotlardagi yangi qarzlar yoki kechikishlar qarorga ta'sir qilishi mumkin. Onlayn mikroqarzni qayta rasmiylashtirishdan oldin joriy majburiyatlarni tekshirib ko'rish kerak.
Daromad va qarz yuklamasi
Takroriy qarz mijozning byudjetiga mos kelishi lozim. Agar daromad barqaror, majburiy to'lovlar esa kam bo'lsa, ma'qullanish ehtimoli yuqori bo'ladi. Agar qarzlar ko'paygan bo'lsa, tizim buni xatar deb baholashi mumkin.
Yangi ariza berishdan oldin quyidagilarni hisoblab chiqing:
- joriy daromadingizni;
- kreditlar va bo'lib to'lash bo'yicha to'lovlarni;
- majburiy xarajatlarni;
- o'z vaqtida qaytara oladigan summangizni.
Agar yuklama yuqori bo'lsa, kichikroq summani tanlagan ma'qul.
Bank kartasi va shaxsiy ma'lumotlar
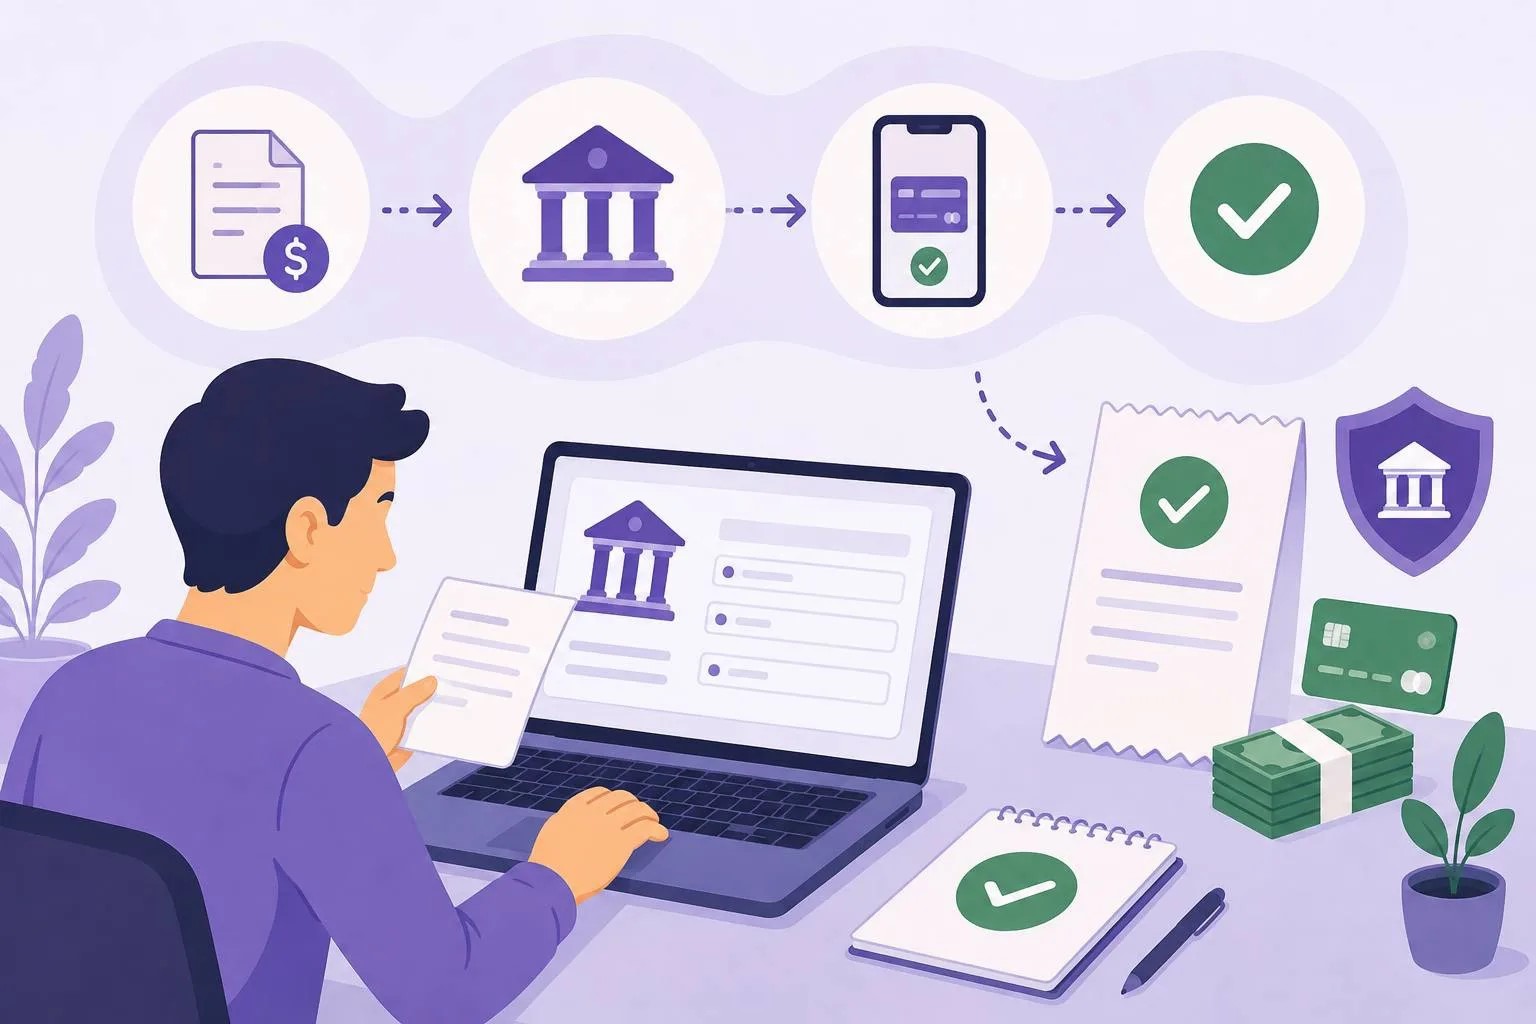
Takroriy ariza uchun ma'lumotlarning dolzarbligi muhim. Agar telefon raqami, karta yoki hujjat o'zgargan bo'lsa, anketani yuborishdan oldin ma'lumotlarni yangilash kerak.
Agar mijoz kartaga mikroqarz olmoqchi bo'lsa, karta faol, uning nomiga rasmiylashtirilgan va onlayn amaliyotlar uchun ochiq bo'lishi kerak. Karta yoki telefon raqamidagi xatolik, to'lov tarixi yaxshi bo'lgan taqdirda ham, arizani ko'rib chiqishni kechiktirishi mumkin.
Takroriy mikroqarz summasi
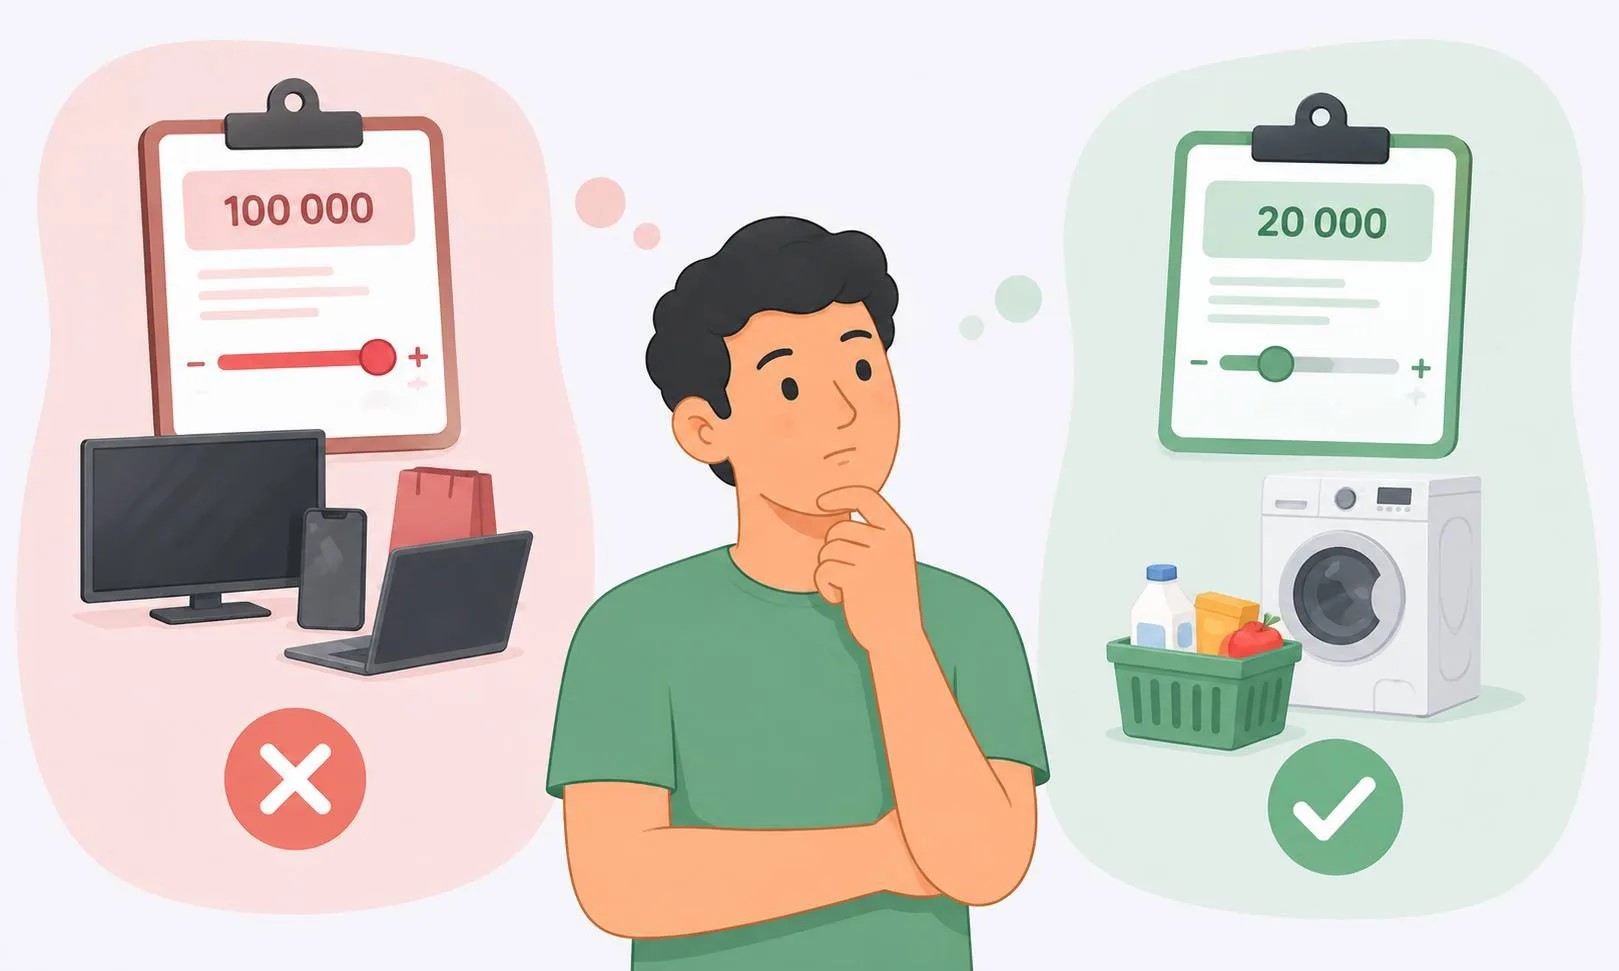
Ba'zan qarz muvaffaqiyatli qaytarilgandan so'ng, mijozga kattaroq summa ajratilishi mumkin. Ammo bu eng ko'p miqdorni olish kerak degani emas. Summani real ehtiyoj va byudjet imkoniyatlaridan kelib chiqib tanlagan yaxshiroq.
Tavsiya etiladigan tartib:
- 1Qarz nima uchun kerakligini aniqlang.
- 2Kerakli summani hisoblab chiqing.
- 3Daromad kelib tushadigan sanani tekshiring.
- 4To'lov sanasini tekshiring (Korona'da qaytarish muddati barcha summalar uchun 3 oy qilib belgilangan va o'zgartirilmaydi).
- 5To'lov qo'shimcha yuklama keltirib chiqarmasligiga ishonch hosil qiling.
Bunday yondashuv kechiktirish xavfini kamaytiradi.
Rad etishning asosiy sabablari
Agar avvalgi qarzdan keyin mijozning moliyaviy ahvoli yomonlashgan bo'lsa, takroriy ariza rad etilishi mumkin. Masalan, yangi kechikishlar paydo bo'lgan, qarz yuklamasi oshgan yoki anketada ma'lumotlar noto'g'ri ko'rsatilgan bo'lsa.
Shuningdek, mijoz ketma-ket ko'plab arizalar yuborsa ham rad etish xavfi ortadi. Yaxshisi, bitta ariza bo'yicha qarorni kutib, ma'lumotlarni sababsiz o'zgartirmagan ma'qul.
Xulosa
Takroriy mikrokredit olish uchun onlayn arizaga nafaqat mijozning avvalgi tajribasi, balki uning joriy moliyaviy holati ham ta'sir qiladi. Avvalgi qarzlarni o'z vaqtida qaytarish, ma'lumotlarning dolzarbligi, faol karta, daromad va kredit tarixining ahamiyati katta.
Korona'da yangi ariza berishdan oldin summani, kartani, telefon raqamini va joriy qarzlarni tekshirib ko'ring. Mas'uliyatli yondashuv takroran xavfsiz mikroqarz olishga va yaxshi moliyaviy obro'ni saqlab qolishga yordam beradi.