Impulsiv xarajatlar va mikroqarz: bog'liqlikni qanday uzish mumkin
Impulsiv xarajat va mikroqarz qanday bog'lanadi
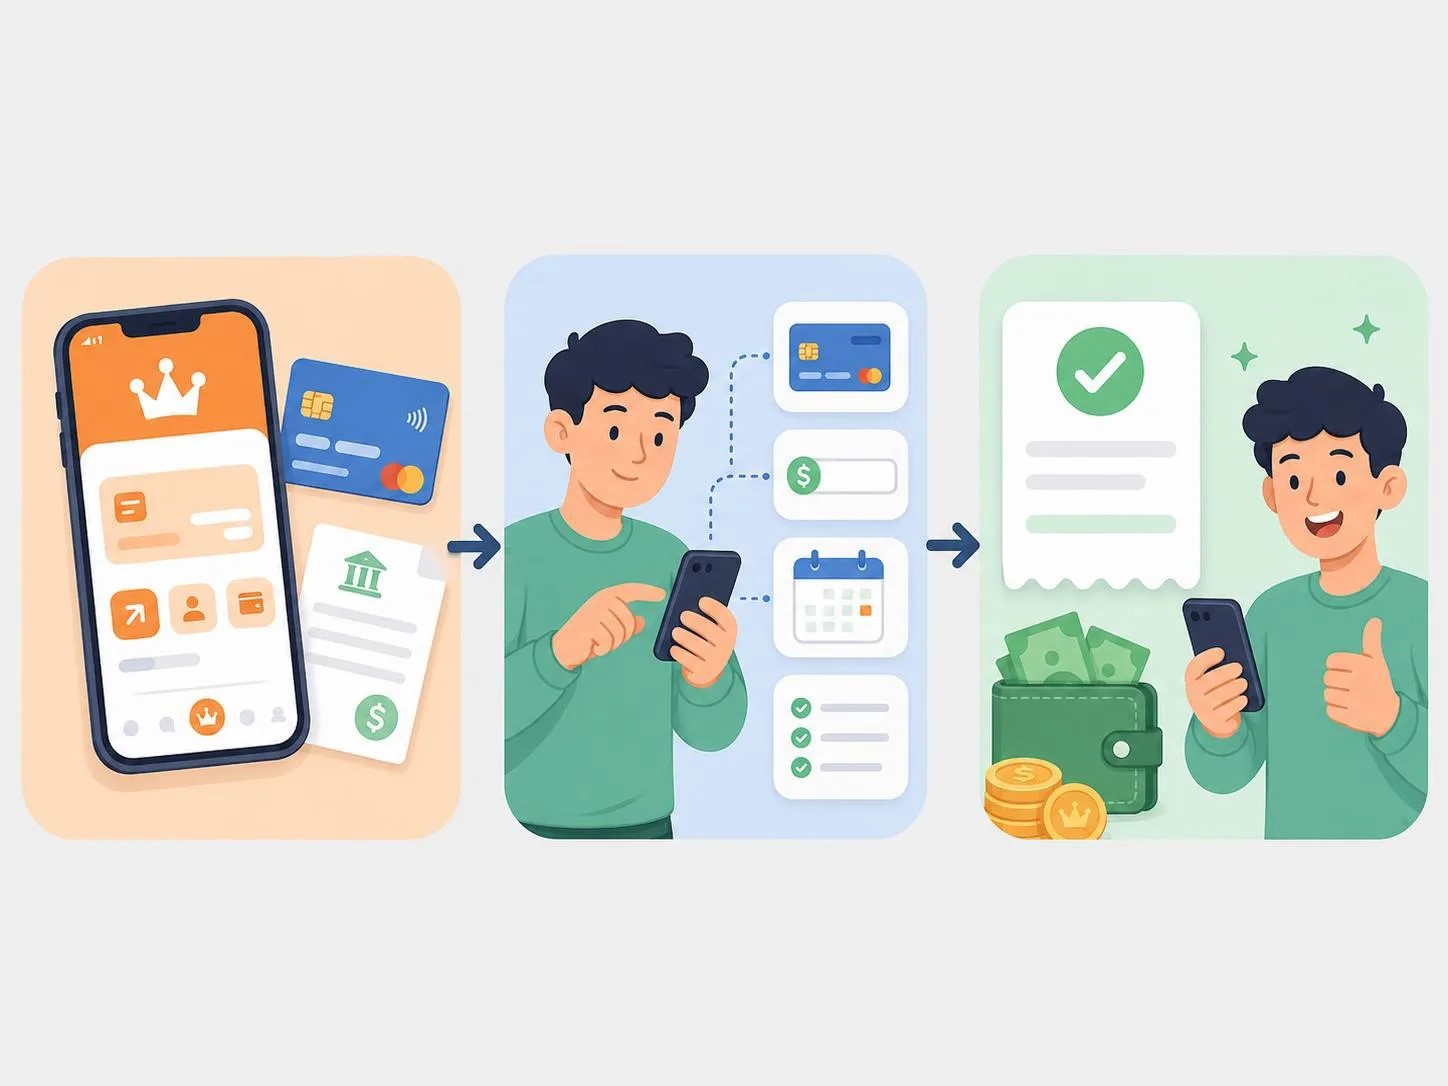
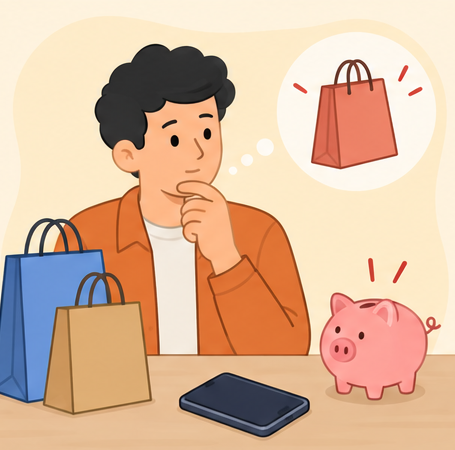
Impulsiv xarajat - bu oldindan rejalashtirilmagan, hissiyot ta'sirida qabul qilingan xarid qarori. Onlayn mikroqarzning tezkorligi va soddaligi ba'zida bu jarayonni yanada osonlashtirib yuboradi: pul bir necha daqiqada kartaga tushadi, shu sababli xarid haqida uzoq o'ylab o'tirishga ehtiyoj sezilmaydi. Natijada mijoz real ehtiyojni emas, balki lahzalik istakni moliyalashtirish uchun qarz oladi.
Vaqt o'tishi bilan bu odat takrorlanishi mumkin - har safar yangi istak paydo bo'lganda, yana mikroqarzga murojaat qilinadi. Bu esa doimiy qarz yukiga va byudjetning barqarorligini yo'qotishiga olib kelishi mumkin.
Impulsiv xaridni qanday tanib olish mumkin
Xarid impulsiv ekanini bir necha belgi orqali aniqlash mumkin. Agar xarid haqida bir necha soat yoki kun oldin o'ylamagan bo'lsangiz, agar uni "hozir yoki hech qachon" degan tuyg'u bilan qabul qilayotgan bo'lsangiz yoki agar u haqiqiy ehtiyojdan ko'ra kayfiyat yoki reklama ta'sirida paydo bo'lgan bo'lsa - bu impulsiv qarorning belgisidir. Bunday holatlarda darhol harakat qilishdan oldin bir muddat kutish foydali bo'ladi.
Bog'liqlikni uzish uchun nima qilish kerak
Birinchi qadam - har qanday xarid yoki qarz olish qarorini darhol emas, biroz kutib qabul qilish odatini shakllantirish. Masalan, katta bo'lmagan xaridlar uchun ham bir kecha kutib, ehtiyojni qayta baholash, ko'p hollarda dastlabki istakning zaruriy emasligini ko'rsatadi.
Ikkinchi qadam - oldindan aniq byudjet tuzish va unga rioya qilish. Oylik daromad va majburiy xarajatlarni hisoblab, qolgan mablag'ni oldindan taqsimlash, kutilmagan xaridlarga joy qoldirmaydi.
Uchinchi qadam - mikroqarzni faqat aniq va asosli ehtiyoj uchun ishlatish tamoyilini o'rnatish. Ariza berishdan oldin o'zingizga savol bering: bu xarajat haqiqatan ham zaruriymi, yoki uni keyingi oygacha qoldirsa bo'ladimi?
To'rtinchi qadam - moliyaviy zaxira (yostiqcha) shakllantirish. Kutilmagan yoki istalgan xarajatlar uchun oldindan ajratilgan kichik mablag' mavjud bo'lsa, tezkor qarorga bo'lgan ehtiyoj kamayadi.
Agar bog'liqlik allaqachon shakllangan bo'lsa
Agar mikroqarzga murojaat qilish odat tusiga kirib qolgan bo'lsa, avvalo mavjud qarzlarni tartibga solish kerak - qaysi qarzlar qachon yopilishi kerakligini aniq bilib olish. Shundan so'ng yangi qarz olishni to'xtatib, mavjud majburiyatlarni yopishga e'tibor qaratish tavsiya etiladi. Zarur bo'lsa, oylik xarajatlarni qayta ko'rib chiqib, keraksiz xarajatlarni vaqtincha cheklash ham foydali bo'ladi.
Nega bu odatni o'zgartirish muhim
Impulsiv xaridlar uchun muntazam ravishda mikroqarz olish, umumiy ortiqcha to'lovni oshiradi va kredit tarixiga salbiy ta'sir qilishi mumkin, chunki tizim ko'p sonli qisqa vaqt ichidagi arizalarni yuqori xavf sifatida baholashi mumkin. Bundan tashqari, doimiy qarz yuki moliyaviy erkinlikni cheklaydi va uzoq muddatli rejalarni amalga oshirishni qiyinlashtiradi.
Xulosa
Impulsiv xarajatlar va mikroqarz o'rtasidagi bog'liqlikni uzish - bir martalik qaror emas, balki vaqt talab qiladigan odat o'zgarishi. Xarid qarorini kutish, aniq byudjet tuzish, mikroqarzni faqat asosli ehtiyoj uchun ishlatish va moliyaviy zaxira shakllantirish orqali bu aylanmadan asta-sekin chiqish mumkin. Har bir ongli qaror - moliyaviy barqarorlik sari qo'yilgan qadamdir.