MFO bankdan nima bilan farq qiladi
MFO va bank - umumiy jihatlar
Mikromoliya tashkiloti ham, bank ham kredit tashkiloti hisoblanadi va O'zbekiston Respublikasi Markaziy banki tomonidan berilgan litsenziya asosida faoliyat yuritadi. Ikkalasi ham mijozlarga pul mablag'ini qarzga beradi va bu ma'lumotlar kredit byurosiga uzatiladi, ya'ni MFOdan olingan mikroqarz ham, bank krediti ham mijozning kredit tarixiga ta'sir qiladi.
Asosiy farqlar nimada
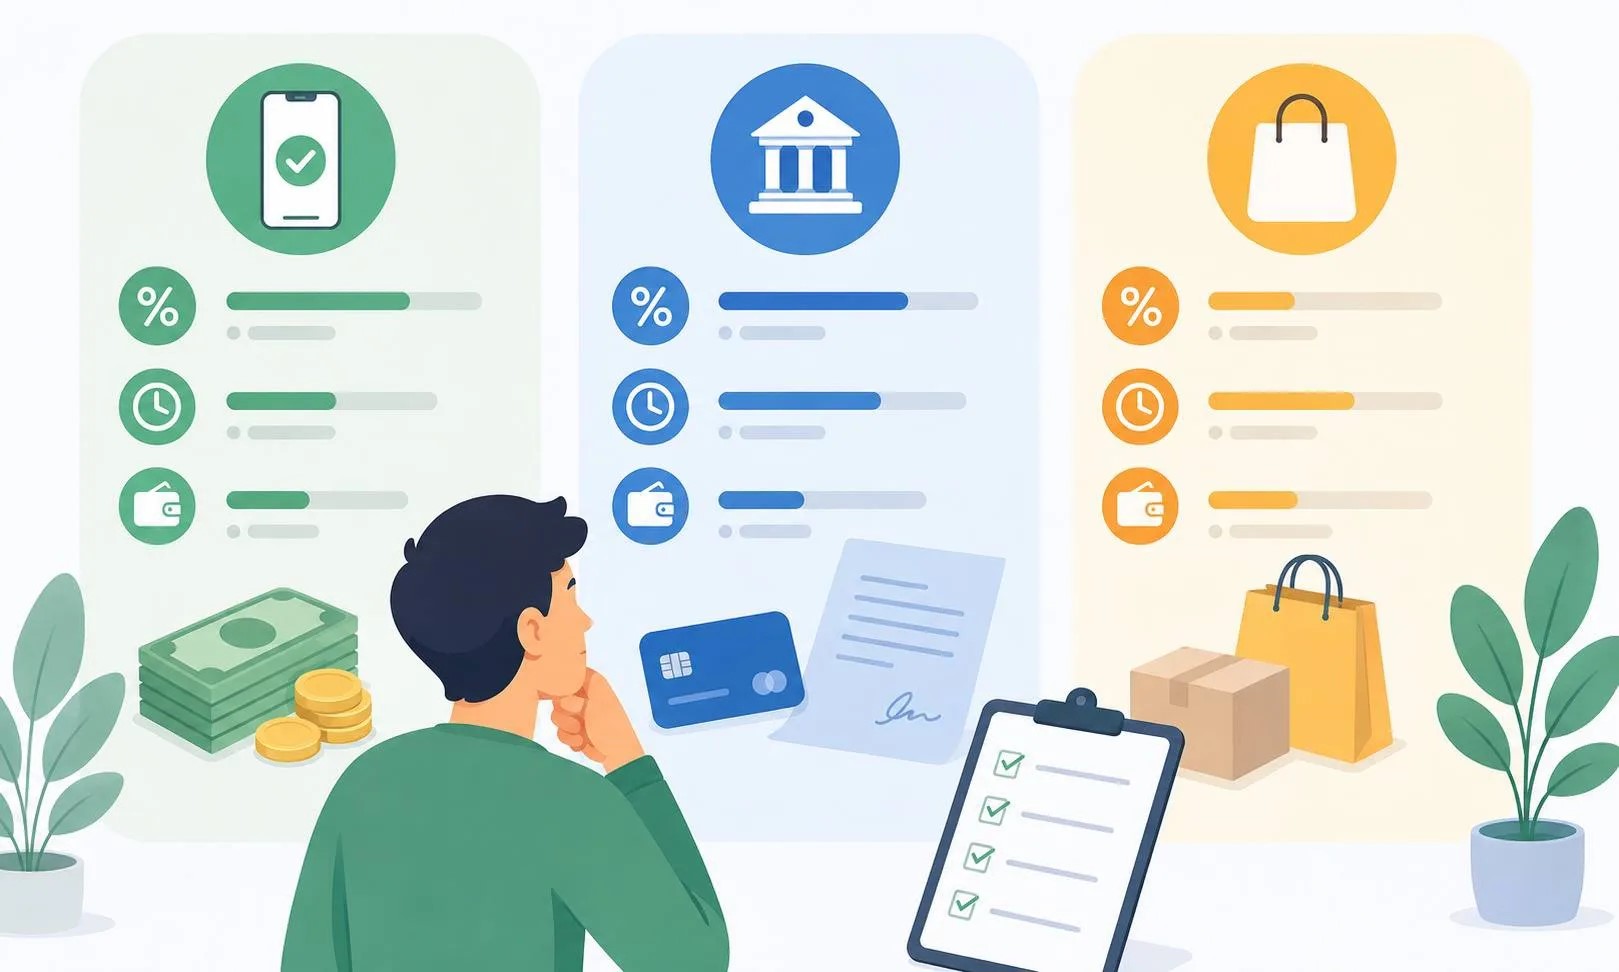
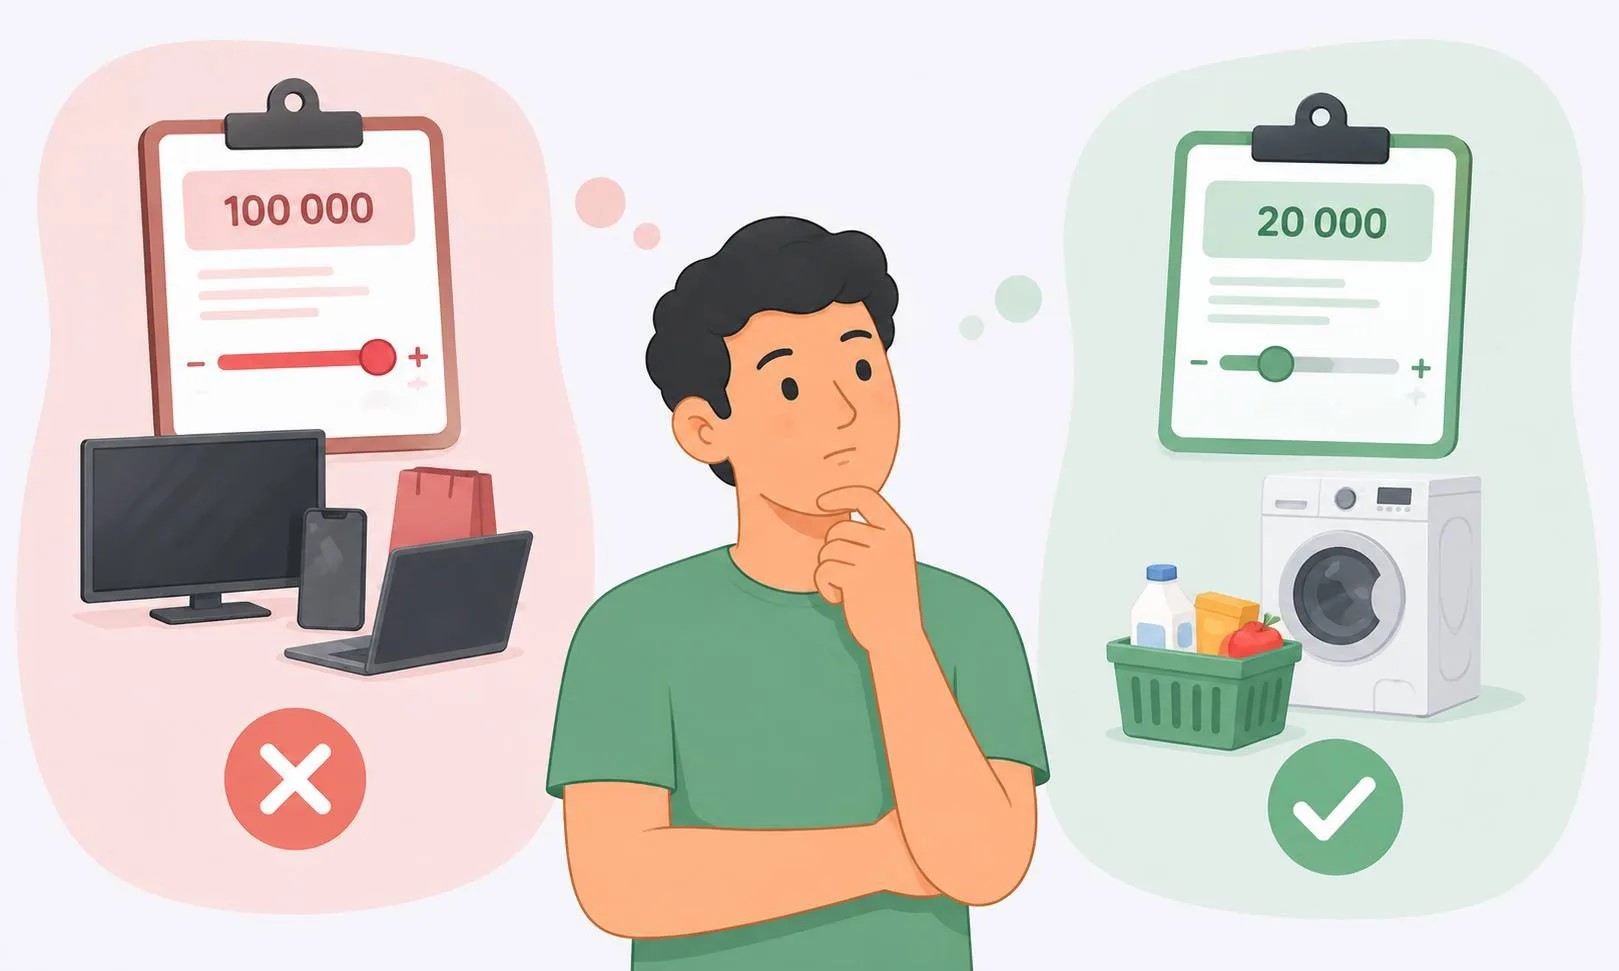
Mikromoliya tashkiloti kredit mahsulotlarini faqat qonun hujjatlarida belgilangan chegaraviy miqdorda taqdim etish huquqiga ega, ya'ni MFO orqali olinadigan summalar odatda bank kreditlariga qaraganda ancha kichikroq bo'ladi. Bank esa yiriqroq va uzoq muddatli kreditlash imkoniyatiga ega.
Bank aholi va yuridik shaxslardan omonat (depozit) qabul qilishi va boshqa keng qamrovli bank operatsiyalarini amalga oshirishi mumkin. Mikromoliya tashkiloti esa bunday huquqqa ega emas - u faqat qarz mablag'i taqdim etish bilan cheklangan.
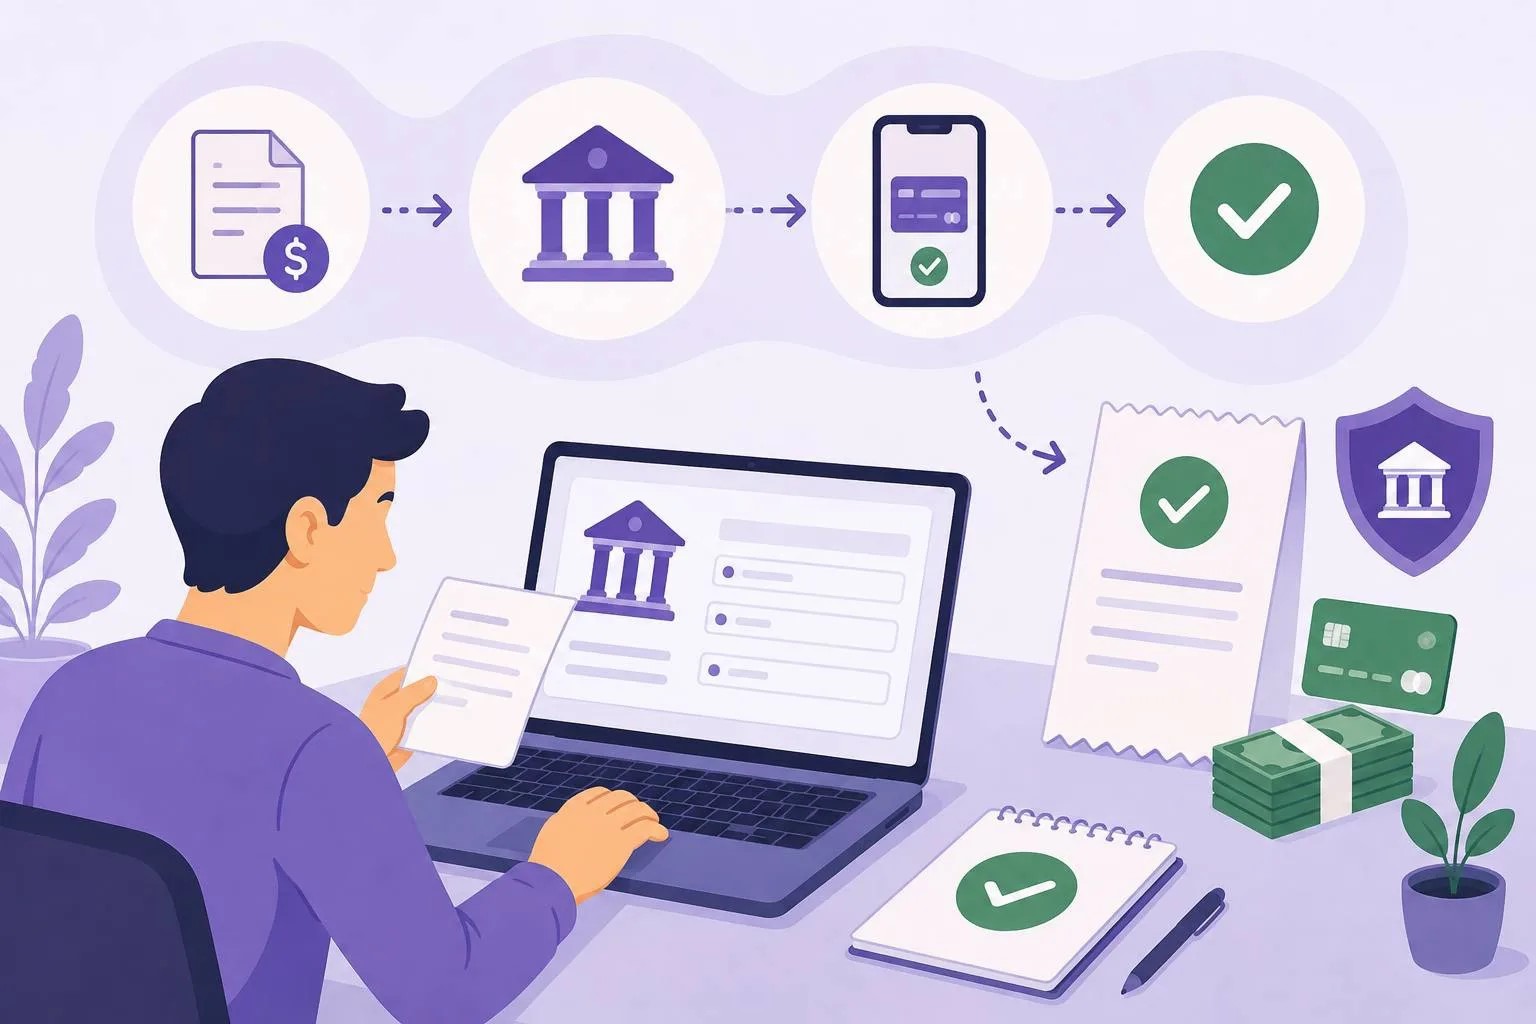
Mikromoliya tashkilotining bankdan asosiy farqlaridan biri - kredit ajratish jarayonining tezkorligi va soddaligi. MFOda odatda kamroq hujjat talab qilinadi va ariza qisqa muddatda ko'rib chiqiladi, ko'pincha bu jarayon to'liq onlayn tarzda amalga oshiriladi. Bank krediti esa, ayniqsa katta summalarda, ko'proq hujjat va uzoqroq ko'rib chiqish muddatini talab qilishi mumkin.
Onlayn mikroqarz olish uchun ko'pincha faqat pasport yoki ID-karta ma'lumotlari kifoya qiladi. Bank kreditida esa, ayniqsa yirik summalarda, ish haqi haqidagi ma'lumotnoma, garov mulki yoki kafillar talab qilinishi mumkin.
Mikroqarzlar qisqa muddatga mo'ljallangani sababli, ularning foiz stavkasi odatda bank kreditlariga qaraganda yuqoriroq bo'ladi. Bank krediti, ayniqsa uzoq muddatli va garovli bo'lsa, nisbatan pastroq stavkalarni taklif qilishi mumkin.
Qaysi holatda MFOga, qaysi holatda bankka murojaat qilish kerak
Mikromoliya tashkilotiga murojaat qilish quyidagi holatlarda maqsadga muvofiq bo'lishi mumkin:
- 1Kichik summa va qisqa muddat uchun mablag' kerak bo'lganda;
- 2Pul zudlik bilan, minimal hujjat bilan kerak bo'lganda;
- 3Rasmiy ish joyi yoki daromad ma'lumotnomasi bo'lmaganda.
Bankka murojaat qilish esa quyidagi holatlarda ko'proq mos keladi:
- 1Katta summadagi va uzoq muddatli kredit kerak bo'lganda;
- 2Garov yoki kafillar bilan pastroq foiz stavkasiga erishish maqsad qilinganda;
- 3Omonat qo'yish yoki boshqa keng qamrovli bank xizmatlaridan foydalanish zarur bo'lganda.
MFO yoki bankdan qarz olishdan qat'iy nazar, quyidagilarni tekshirib chiqish tavsiya etiladi:
- Tashkilot Markaziy bank litsenziyasiga ega ekanligini;
- Umumiy ortiqcha to'lov miqdorini, nafaqat foiz stavkasini;
- Qaytarish muddati va sanasini;
- Shartnomadagi barcha shartlarni to'liq o'qib chiqishni.
Xulosa
MFO va bank - ikkalasi ham qonuniy kredit tashkilotlari bo'lib, Markaziy bank nazorati ostida ishlaydi, biroq ularning maqsadi va imkoniyatlari farq qiladi. MFO tezkor, sodda va kichik summadagi onlayn mikroqarz uchun qulay bo'lsa, bank yiriqroq va uzoq muddatli moliyaviy