Yomon kredit tarixi bilan mikroqarz olish mumkinmi
Kredit tarixi va uning ahamiyati
Kredit tarixi - mijozning avval olingan kreditlar, muddatli to'lovlar va mikroqarzlar bo'yicha majburiyatlarini qanday bajarganini aks ettiruvchi ma'lumot. Unda qarz summasi, to'lov muddatlari, kechikishlar va yopilgan majburiyatlar qayd etiladi.
Onlayn mikroqarz uchun ariza topshirilganda, servis qarorni qabul qilishda mijozning avvalgi to'lov intizomini hisobga olishi mumkin. Bu tabiiy holat, chunki tizim yangi qarzni ham o'z vaqtida qaytarish ehtimolini baholashga harakat qiladi.
Qaysi holatlar yomon kredit tarixi hisoblanadi
Yomon kredit tarixi odatda quyidagi holatlar tufayli shakllanadi:
- kreditlar yoki mikroqarzlar bo'yicha to'lov kechikishlari;
- hozirgi vaqtda mavjud yopilmagan qarzdorliklar;
- turli tashkilotlarga qisqa vaqt ichida ko'plab ariza yuborish;
- umumiy qarz yukining yuqoriligi.
Bunday holatlar ancha oldin sodir bo'lgan bo'lsa ham, ular kredit hisobotida saqlanib qolishi va yangi arizaga ta'sir ko'rsatishi mumkin.
Yomon kredit tarixi bilan qarz olish mumkinmi
Yomon kredit tarixi avtomatik ravishda rad javobini anglatmaydi. Agar so'ralayotgan summa katta bo'lmasa, anketada ma'lumotlar to'g'ri ko'rsatilgan va joriy qarz yuki unchalik og'ir bo'lmasa, mikroqarz olish imkoniyati saqlanib qoladi.
Bunday vaziyatda darhol katta summaga ariza berish tavsiya etilmaydi. Kichikroq summadagi mikroqarzni o'z vaqtida qaytarish moliyaviy obro'ni bosqichma-bosqich tiklashga yordam beradi.
Kredit tarixi umuman bo'lmasa nima bo'ladi
Agar shaxs ilgari hech qanday kredit, muddatli to'lov yoki mikroqarz olmagan bo'lsa, uning kredit tarixi ham mavjud bo'lmaydi. Tizim uchun bu ham ma'lum darajada noaniqlik hisoblanadi, chunki mijozning oldingi to'lov intizomi haqida ma'lumot yo'q.
Bunday holatlarda onlayn mikroqarz odatda kichik miqdorda ko'rib chiqiladi. Ma'qullanish ehtimolini oshirish uchun anketadagi ma'lumotlarni aniq ko'rsatish, real daromadni belgilash va o'z nomiga rasmiylashtirilgan faol bank kartasidan foydalanish muhim.
Vaziyatni qanday yaxshilash mumkin
Agar avval kechikishlarga yo'l qo'yilgan bo'lsa, quyidagi tartibga amal qilish tavsiya etiladi:
- 1Joriy kechiktirilgan to'lovlarni yoping.
- 2Mavjud kichikroq qarzlarni to'lang.
- 3Kredit tarixingizdagi ma'lumotlarni tekshirib chiqing.
- 4Katta emas, kichikroq summaga ariza bering.
- 5Yangi qarzni kechiktirmasdan, belgilangan muddatda qaytaring.
Ketma-ket ko'plab tashkilotlarga ariza yuborishdan saqlaning - bu ma'qullanish ehtimolini yanada pasaytirishi mumkin. Bitta arizaning natijasini kutib, ma'lumotlarni sababsiz o'zgartirmagan ma'qul.
Arizani xavfsiz rasmiylashtirish uchun nimalarga e'tibor berish kerak
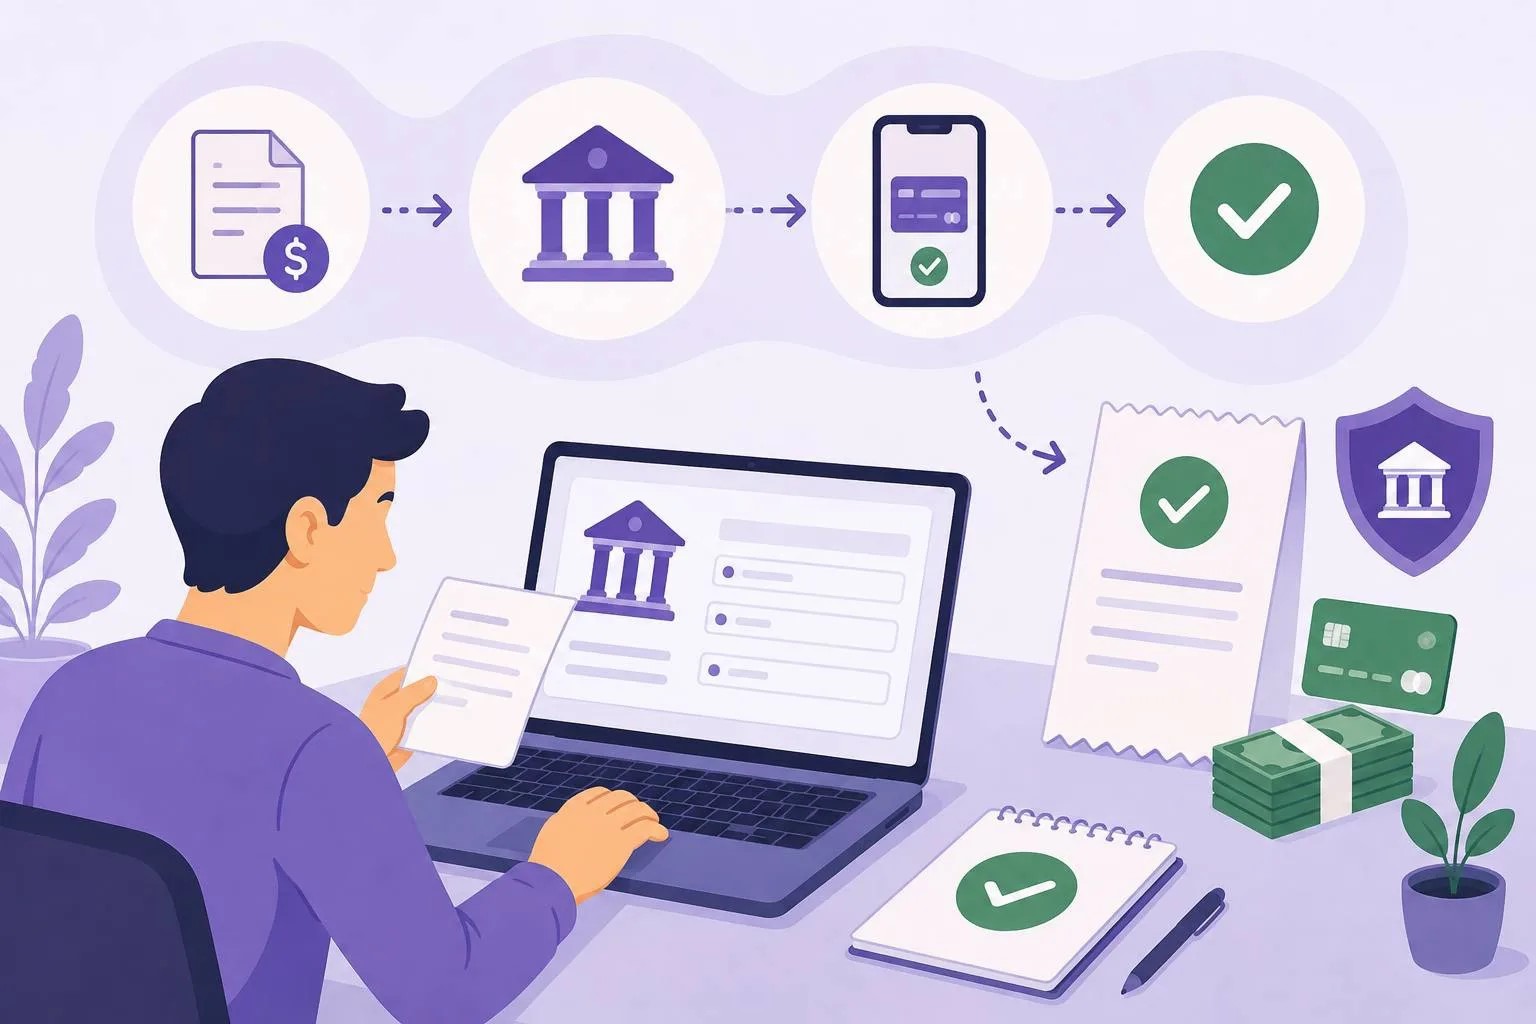
Mikroqarzni onlayn rasmiylashtirishdan oldin quyidagilarni tekshirib chiqing:
- so'ralayotgan summa va uni qaytarish muddati;
- ortiqcha to'lov miqdori;
- to'lov sanasi;
- anketadagi shaxsiy va bank ma'lumotlarining to'g'riligi.
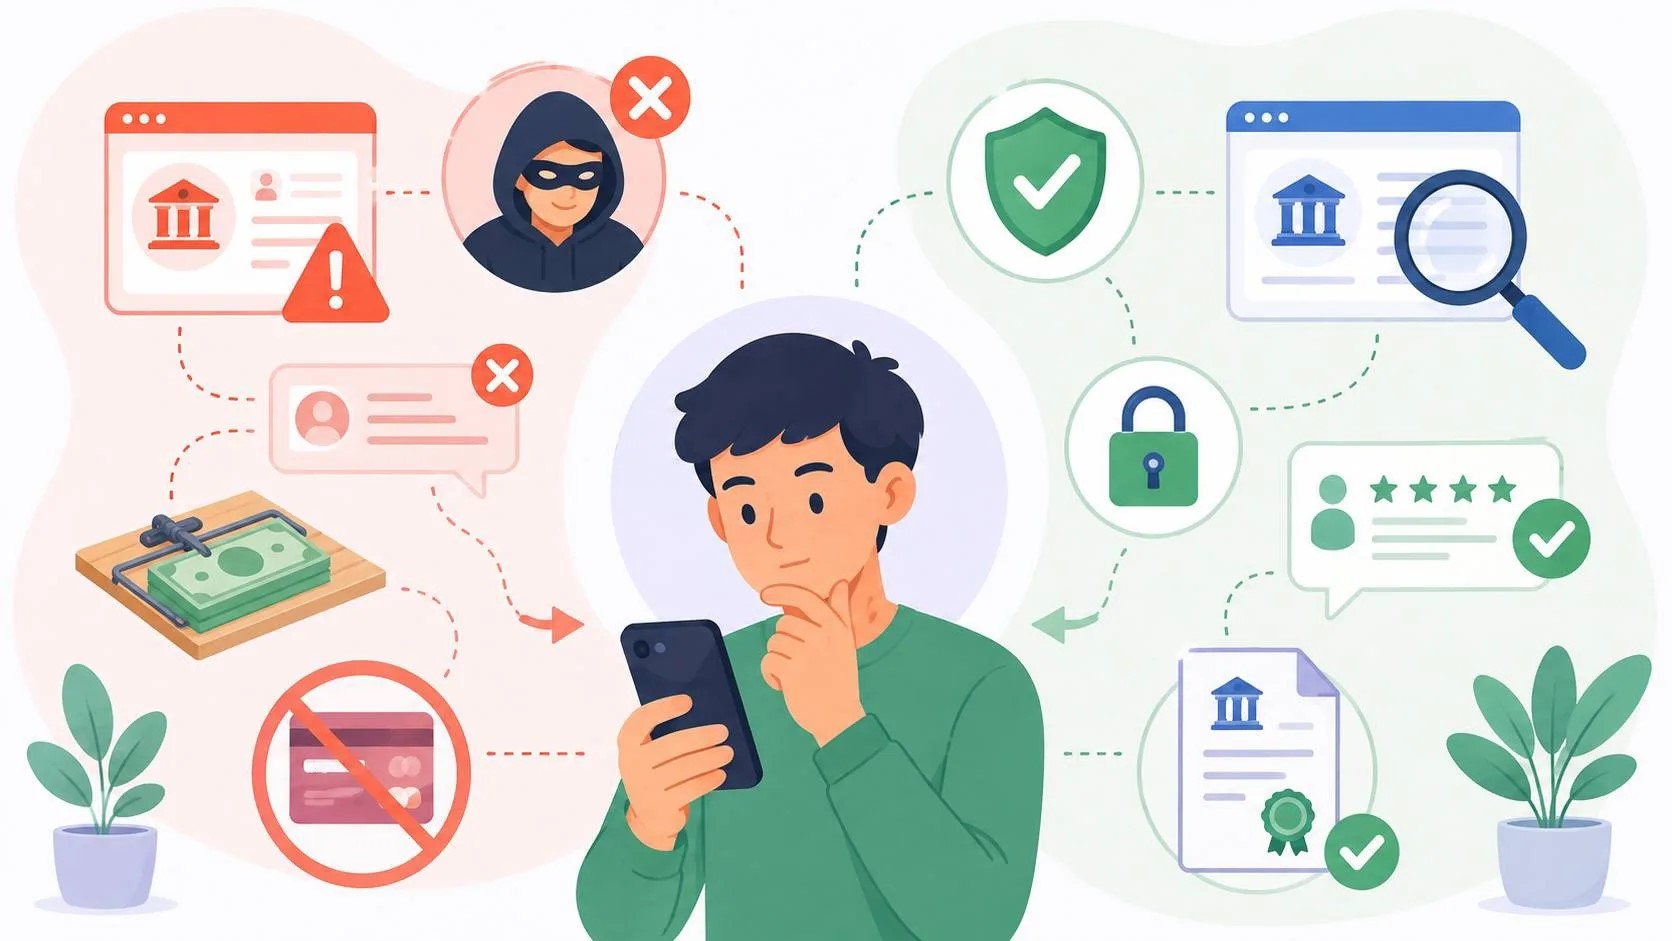
Tekshiruvsiz pul va'da qiladigan yoki qarz berishdan oldin to'lov talab qiladigan takliflarga ishonmaslik kerak - bunday holatlar odatda firibgarlik belgisi hisoblanadi.
Xulosa
Kredit tarixi yangi mikroqarz bo'yicha qarorga ta'sir qiluvchi muhim omillardan biri, biroq u yagona omil emas. Yomon kredit tarixiga ega bo'lgan taqdirda ham, joriy qarzdorliklarni yopish, kichikroq summani tanlash va to'lovlarni o'z vaqtida amalga oshirish orqali moliyaviy obro'ni asta-sekin tiklash mumkin. Korona'da onlayn mikroqarz olishdan oldin ma'lumotlarni aniq ko'rsatish va shartlarni diqqat bilan o'rganish - ma'qullanish ehtimolini oshirishning eng ishonchli yo'lidir.