Ko'p pul topish shart emas: moliyaviy intizomni oshiradigan 5 ta samarali odat

Moliyaviy intizomni oshirish uchun 5 ta asosiy odat
Moliya masalasida tartibga erishish uchun murakkab jadvallar yoki qat'iy cheklovlar shart emas. Chunki faqat to'g'ri shakllangan odatlar moliyaviy intizomni oshiradi. Buning uchun quyidagi 5 ta qadamdan boshlash kifoya:
- 1Avvalo o'zingizga ajrating: daromad tegishi bilan uning kamida 10 foizini jamg'armaga o'tkazing, qolganini ehtiyojlarga rejalashtiring.
- 2Xarajatlarni qayd eting: kichik bo'lsa ham har bir xaridni hisobga oling.
- 3Zaxira fondini yarating: kutilmagan maishiy xarajatlar uchun alohida pul ajrating.
- 4Xariddan oldin tanaffus qiling: his-hayajon ostida qaror qabul qilmaslik uchun kamida bir kun kuting.
- 5Tahlil o'tkazing: haftada bir marta qayerga qancha pul ketganini ko'rib chiqing.
Xarajatlarni qanday jilovlash mumkin: kundalik odatlarni tatbiq etamiz
Har kuni biz sezmaydigan mayda chiqimlar oy oxirida kutilmaganda katta summagacha yig'iladi. Yo'l-yo'lakay olingan qahva, taksi to'lovlari yoki rejasiz xaridlarga ketgan mablag'lar buni aniq ko'rsatadi. Bu oqimni to'xtatish uchun kundalik xarajatlarni kuzatib borish zarur.
Buning uchun xarajatlarni hisobga olish odatini shakllantirish kerak. Har bir xariddan so'ng ishlatgan pulingiz miqdorini telefondagi maxsus ilovaga, bloknotga yoki chatga yozib boring. Bir necha haftadan keyin qaysi sohalarga keragidan ortiqcha pul ketayotgani aniq ko'rinadi va ularni tartibga solish hamda optimallashtirish ancha osonlashadi.
Byudjetni rejalashtirish: oddiy qadamlar va amaliy maslahatlar
Pulni shunchaki saqlash yetarli emas, uni to'g'ri taqsimlash kerak. Aks holda pul sizga emas, siz pul ortidan yugurib yashaysiz. Byudjet tuzish va unga rioya qilish aynan shu muammoni hal qiladi. Oylik rejani quyidagicha tuzish mumkin:
- 1Oylik barcha aniq daromadingizni hisoblang.
- 2Ijara, kommunal, oziq-ovqat va kredit kabi majburiy to'lovlarni darhol ajratib qo'ying.
- 3Daromadning 10-20 foizini jamg'armaga yo'naltiring.
- 4Qolgan pulni oy kunlariga bo'lib, kunlik limitni belgilang.
Shuni unutmang, tejamkorlik odati o'zingizni hamma narsadan cheklash degani emas, balki imkoniyatlardan unumli va mantiqiy foydalanishdir.
Qarzdorlik va yashirin xarajatlar: ularni nazorat qilish odatlari
Moliyaviy erkinlikka erishishga xalaqit beradigan eng katta omil — bu qarzlardir. Ishlatilmaydigan obunalar va turli bank komissiyalari ham hamyonga zarar yetkazadi.
Ushbu chiqimlarni kamaytirish uchun hisobvaraq va to'lovlarni muntazam tekshirish lozim. Kartangizdan nega va qancha pul yechilayotganini har oy tahlil qiling. Favqulodda xarajatlar yuzaga kelganda byudjetni izdan chiqarmaslik uchun mas'uliyat bilan mikroqarz xizmatlaridan foydalanish ham mumkin. Masalan, kutilmagan vaziyatlarda yoki oylikkacha zudlik bilan pul kerak bo'lib qolganda, shaffof shartlar asosida Korona orqali mikroqarz rasmiylashtirish kabi moliyaviy qarorlar byudjetdagi bo'shliqni tezda yopishga yordam beradi.
His-hayajon ostida qilinadigan impulsiv xaridlardan voz kechish usullari
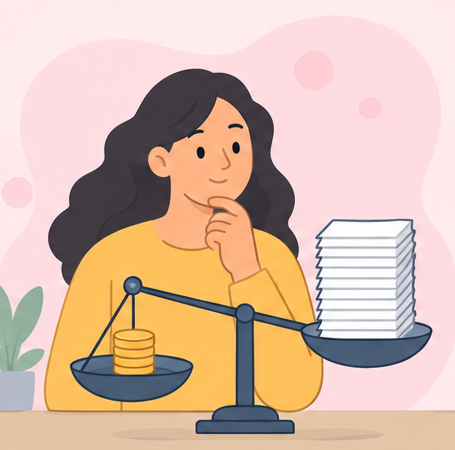
Keraksiz narsalarga pul sarflamaslik uchun xarid narxini o'z ish vaqtingiz bilan o'lchashni o'rganing. Soatlik ish haqingizni hisoblang va buyum necha soatlik mehnatingizga tengligini tasavvur qiling.
Impulsiv xaridlarni kamaytirish uchun yana quyidagi usullarni ham qo'llashingiz mumkin:
- ish soatida hisoblang: buyum narxini qancha vaqt mehnat qilganingiz bilan solishtiring;
- ro'yxat bo'yicha xarid qiling: do'konga kirishdan oldin ro'yxat tuzing va undan chetga chiqmang;
- voz kechilgan xaridni jamg'aring: agar keraksiz narsani sotib olmaslikka qaror qilsangiz, o'sha summani darhol jamg'armaga o'tkazing.
- ehtiyojni baholang: xarid oldidan "Bu menga rostdan ham kerakmi?" degan savolni bering.
Xulosa: moliyaviy erkinlik sir emas, bu — odat
Barqaror moliyaviy intizom bir kunda yoki sehrli ravishda paydo bo'lib qolmaydi. Buning uchun insondan sabr, izchillik va o'z xohishlariga mas'uliyat bilan qarash talab etiladi. Barcha qoidalarni bir vaqtning o'zida hayotga joriy etish shart emas, chunki bu ortiqcha ruhiy bosim keltirib chiqarishi va sizni tezda charchatib qo'yishi mumkin.
Kichik va oddiy qadamlardan boshlang: masalan, shu haftadan boshlab barcha kunlik xarajatlaringizni erinmasdan yozib borishni yo'lga qo'ying. Vaqt o'tishi bilan bu harakat avtomatik ko'nikmaga, ko'nikma esa mustahkam odatga va pirovardida siz orzu qilgan moliyaviy barqarorlik hamda xotirjamlikka aylanadi. O'z budjetingizni bugundanoq nazorat qilishni boshlang.