Nega mikroqarzlar qimmat ko'rinadi: misollar bilan tahlil
Muammo qayerdan kelib chiqadi
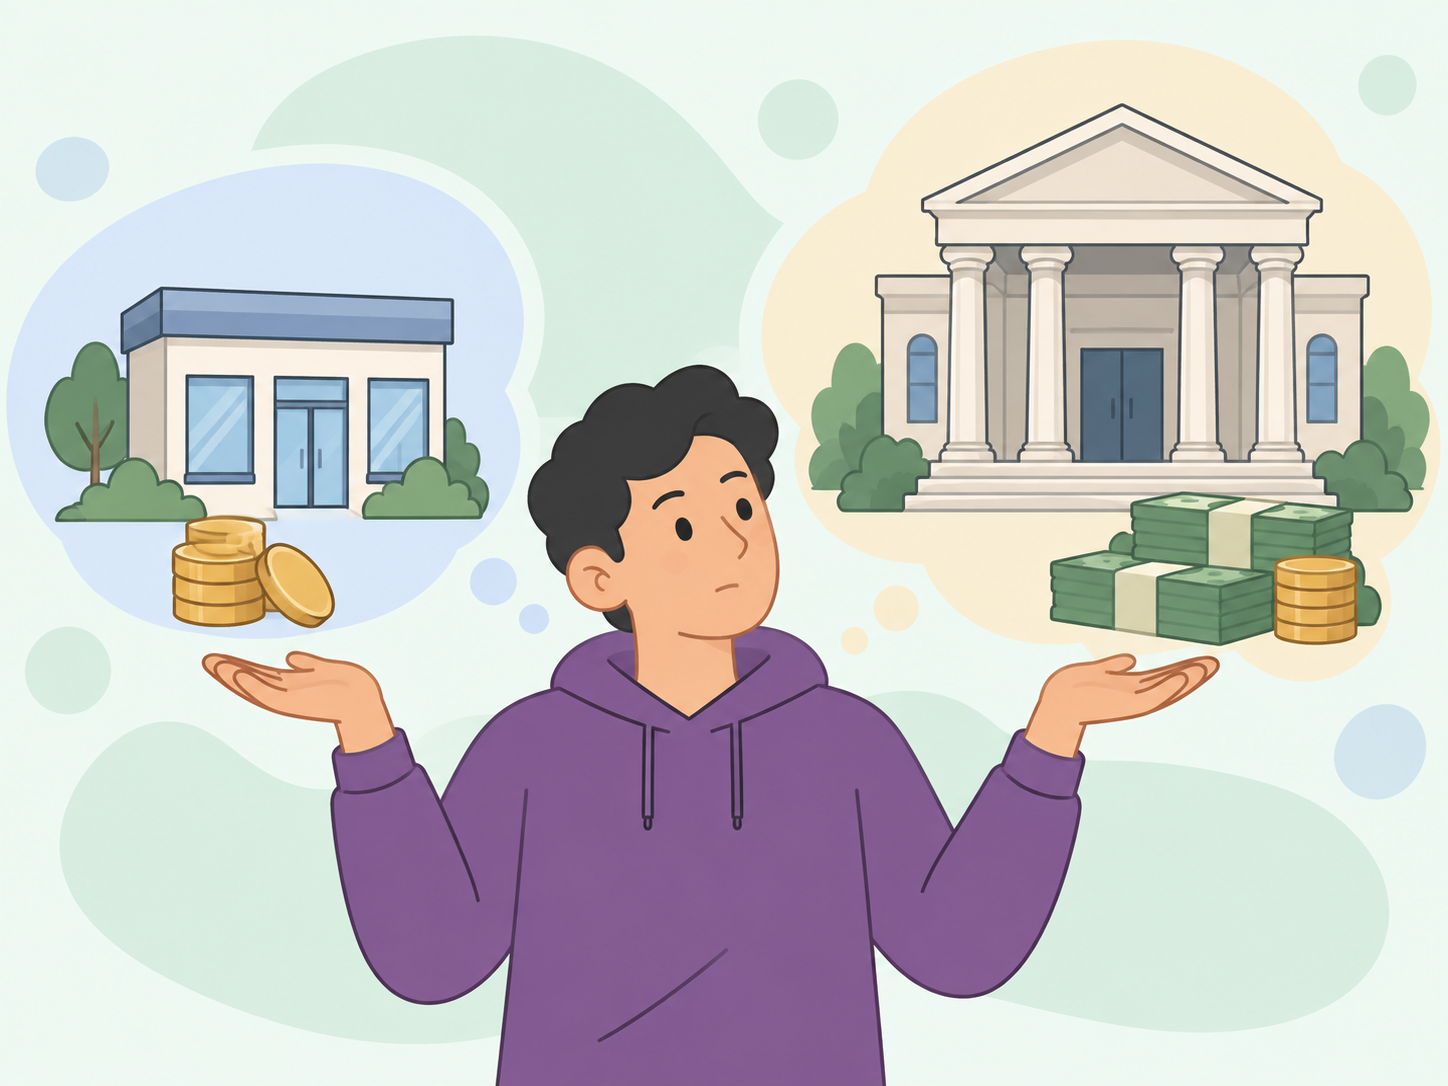
Ko'pchilik kredit mahsulotlarini solishtirishda faqat foiz stavkasiga qaraydi. Ammo mikroqarz va, masalan, bank krediti - butunlay boshqa muddat va maqsadlar uchun mo'ljallangan mahsulotlar. Ularni to'g'ridan-to'g'ri solishtirish, xuddi bir necha kunlik taksi haqini bir yillik avtomobil ijarasi narxi bilan solishtirishga o'xshaydi - raqamlar boshqa-boshqa mezonda hisoblanadi.
Yillik stavka nega "qo'rqinchli" ko'rinadi
Foiz stavkasi odatda yillik hisobda ko'rsatiladi, hatto qarz bir necha oyga berilgan bo'lsa ham. Bu moliyaviy mahsulotlarni solishtirish uchun standart usul, ammo u qisqa muddatli qarzlarni real holatidan ko'ra "qimmatroq" qilib ko'rsatishi mumkin.
Misol uchun (faqat tushuncha uchun, aniq raqam sifatida emas): agar oylik foiz sifatida ma'lum foiz hisoblansa-yu, uni yillik hisobga ko'chirilsa, natijadagi raqam katta va qo'rqinchli tuyulishi mumkin - garchi mijoz amalda faqat bir necha oy uchun, kichik summadan foizni to'lagan bo'lsa ham. Shu sababli yillik foiz stavkasiga emas, real to'lanadigan summaga qarash to'g'riroq yondashuv hisoblanadi.
Real xarajatni qanday to'g'ri baholash kerak
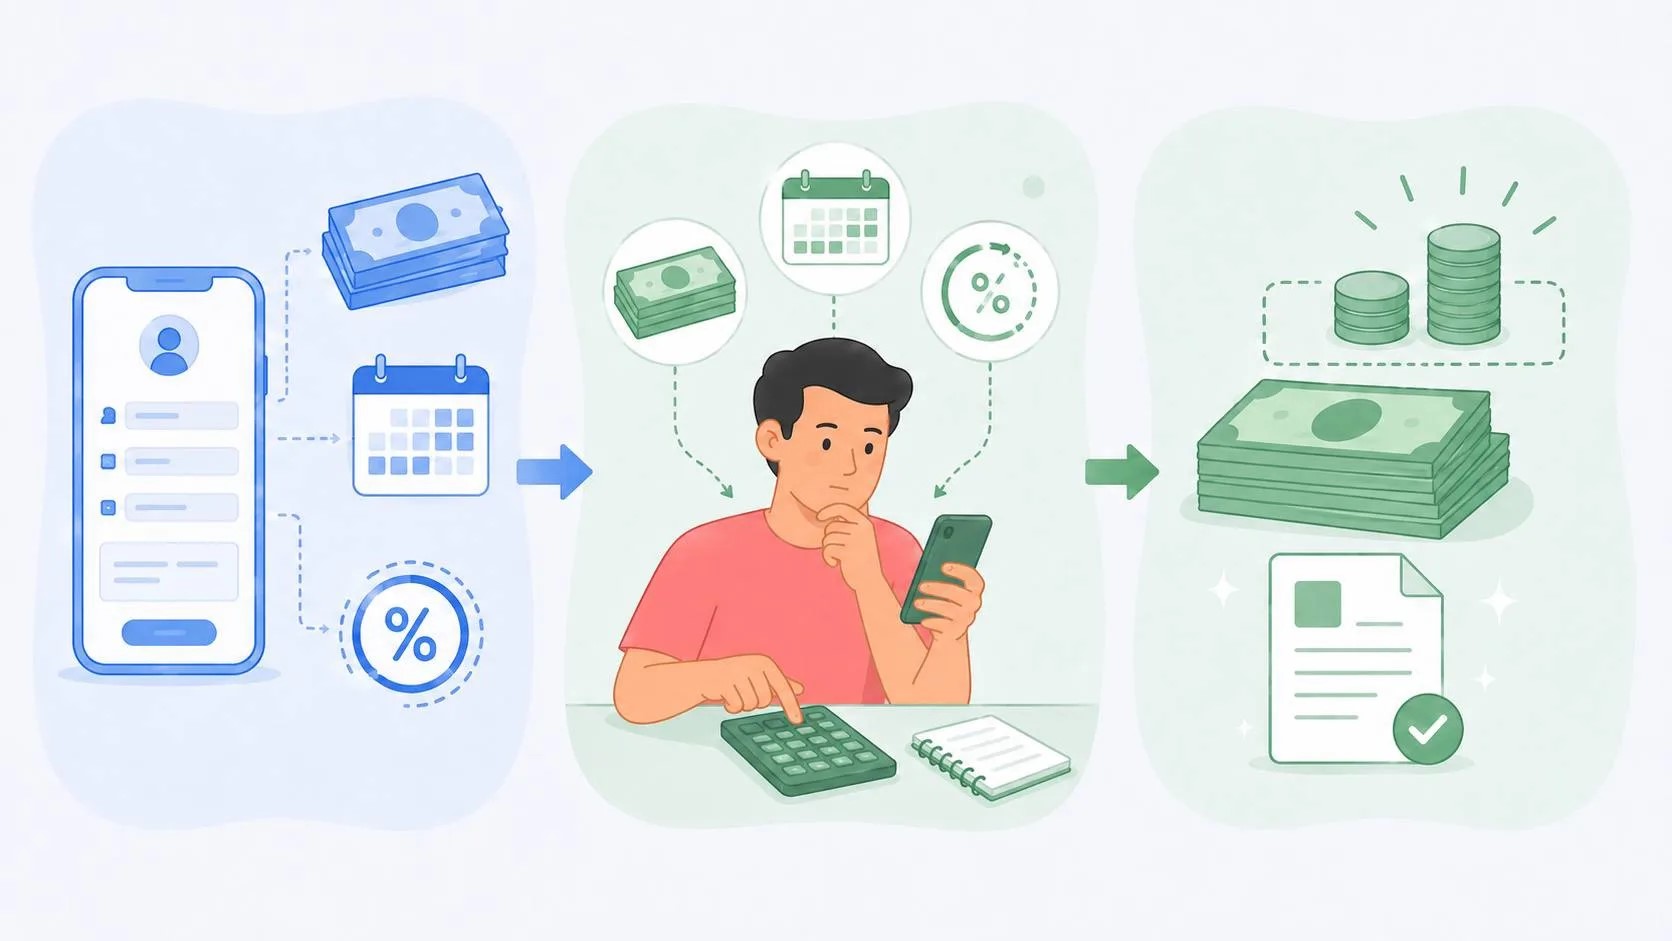
Mikroqarzning haqiqiy "narxi"ni tushunish uchun quyidagi ko'rsatkichlarga e'tibor qaratish kerak:
- Olinayotgan asosiy summa;
- Qaytarish muddati davomida to'lanadigan umumiy summa;
- Bu ikkisi orasidagi farq - ya'ni ortiqcha to'lov miqdori (so'mda, foizda emas).
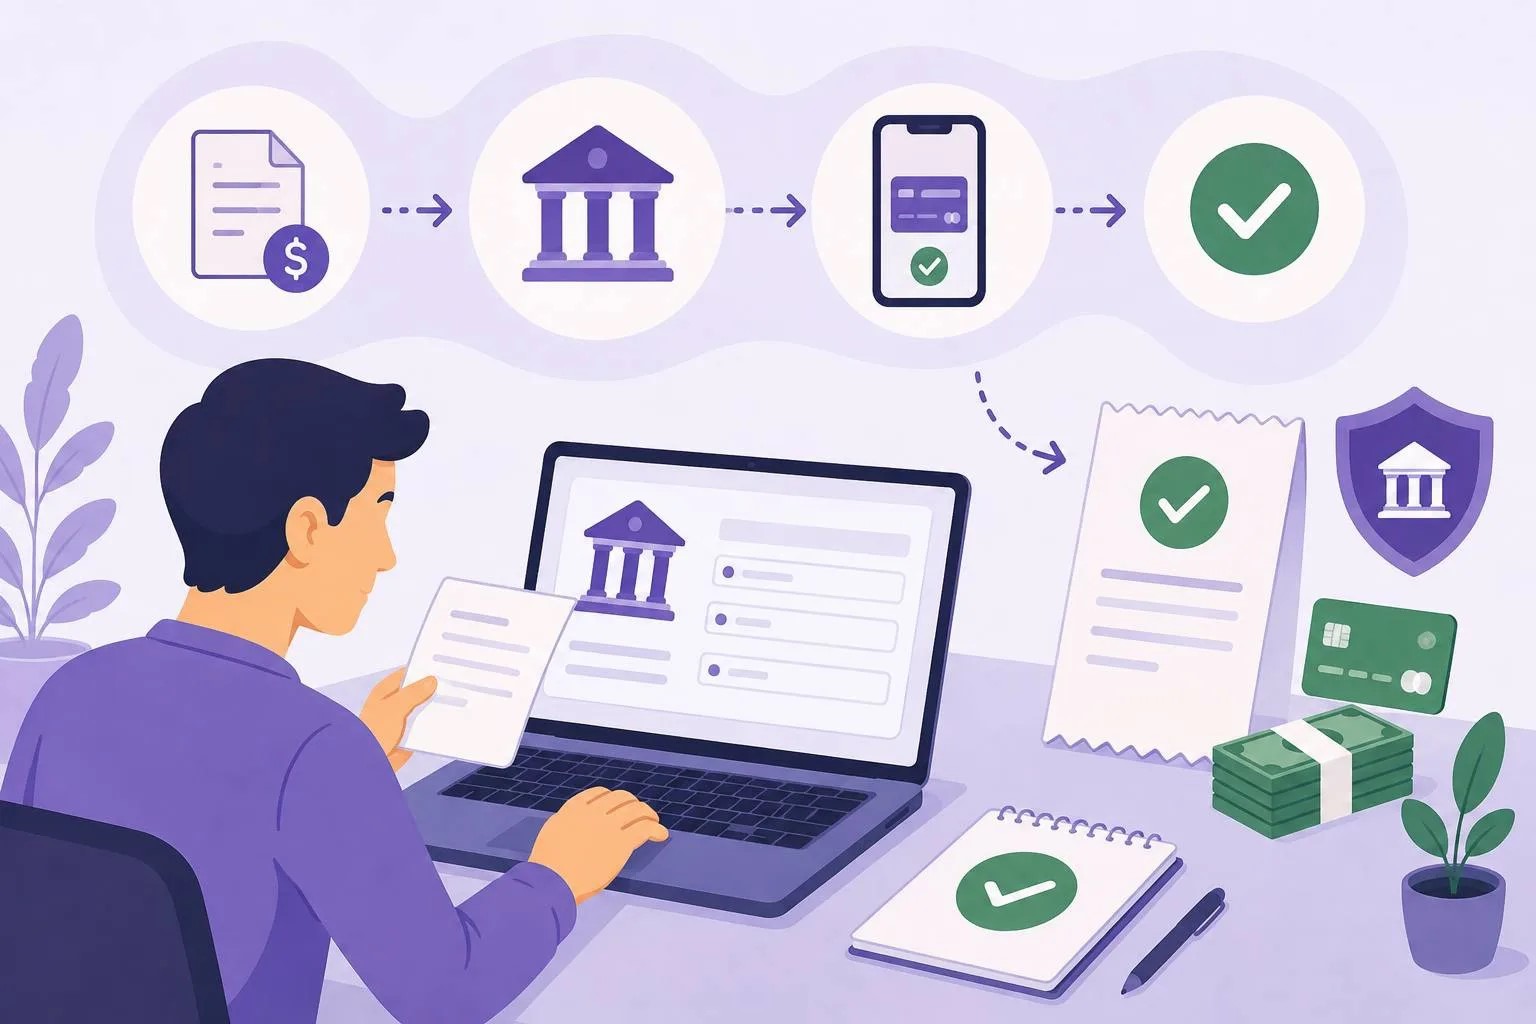
Onlayn mikroqarz rasmiylashtirishda mobil ilova yoki kalkulyator odatda aynan shu yakuniy summani - qancha olib, qancha qaytarish kerakligini - aniq ko'rsatadi. Arizani yuborishdan oldin aynan shu raqamga e'tibor qaratish kerak.
Misol: kichik summadagi qarzni tasavvur qilaylik
Aytaylik, mijozga kutilmagan xarajat uchun bir million so'm atrofida mablag' kerak bo'lib qoldi. Bunday summa uchun mikroqarz odatda bir necha oy ichida qaytariladi. Bu holatda mijoz uchun muhim bo'lgan narsa - yillik foiz foizi emas, balki oxir-oqibat qancha so'm qaytarishi kerakligi va bu summa uning oylik byudjetiga mos kelishi.
Xuddi shu tarzda, ikki yoki uch million so'mlik mikroqarz olinganda ham, qaror qabul qilishdan oldin umumiy qaytariladigan summani aniq bilish - foiz stavkasining raqamiga qaraganda ancha muhimroqdir.
Nega bu farq muhim
Mikroqarzning "qimmat"ligi haqidagi tasavvur ko'pincha quyidagi omillar bilan izohlanadi:
- Qisqa muddat - foiz yillik ko'rsatilganda katta raqam sifatida ko'rinadi;
- Tezkorlik va soddalik - hujjatsiz va tezkor xizmat ko'proq xarajat talab qiladi degan tushuncha;
- Solishtirish noto'g'ri asosda amalga oshiriladi - masalan, bir necha oylik mikroqarzni ko'p yillik bank krediti bilan solishtirish.
Aslida, agar mijoz kichik summani qisqa muddatga olib, uni o'z vaqtida qaytarsa, umumiy ortiqcha to'lov ko'pincha unchalik katta bo'lmaydi.
Xarajatni nazorat qilish uchun nima qilish kerak
Mikroqarz olishdan oldin quyidagilarga rioya qilish tavsiya etiladi:
- 1Faqat zarur summani so'rang - ortiqcha summa ortiqcha to'lovni ham oshiradi.
- 2Qaytarish muddatini imkon qadar qisqartiring, agar byudjet imkon bersa.
- 3Ariza berishdan oldin ilova yoki kalkulyatorda umumiy qaytariladigan summani ko'rib chiqing.
- 4Foiz stavkasiga emas, yakuniy so'm hisobiga e'tibor qarating.
- 5Qarzni muddatidan oldin yopish imkoniyati borligini tekshiring - bu ortiqcha to'lovni kamaytirishi mumkin.
Xulosa
Mikroqarz qimmat ko'rinishining asosiy sababi - ko'pincha yillik foiz stavkasining qisqa muddatli mahsulotga noto'g'ri qo'llanilishi va turli muddatdagi mahsulotlarni bir-biriga solishtirishdir. Haqiqiy xarajatni tushunish uchun foiz foiziga emas, balki umumiy qaytariladigan so'm summasiga qarash kerak. Onlayn mikroqarz olishdan oldin ilova yoki kalkulyatordagi yakuniy raqamlarni diqqat bilan ko'rib chiqish - real xarajatni to'g'ri baholashning eng ishonchli yo'lidir.