Mikroqarz yoki iste'mol krediti: qaysi birini tanlash kerak
Mikroqarz va iste'mol krediti - qisqacha farq
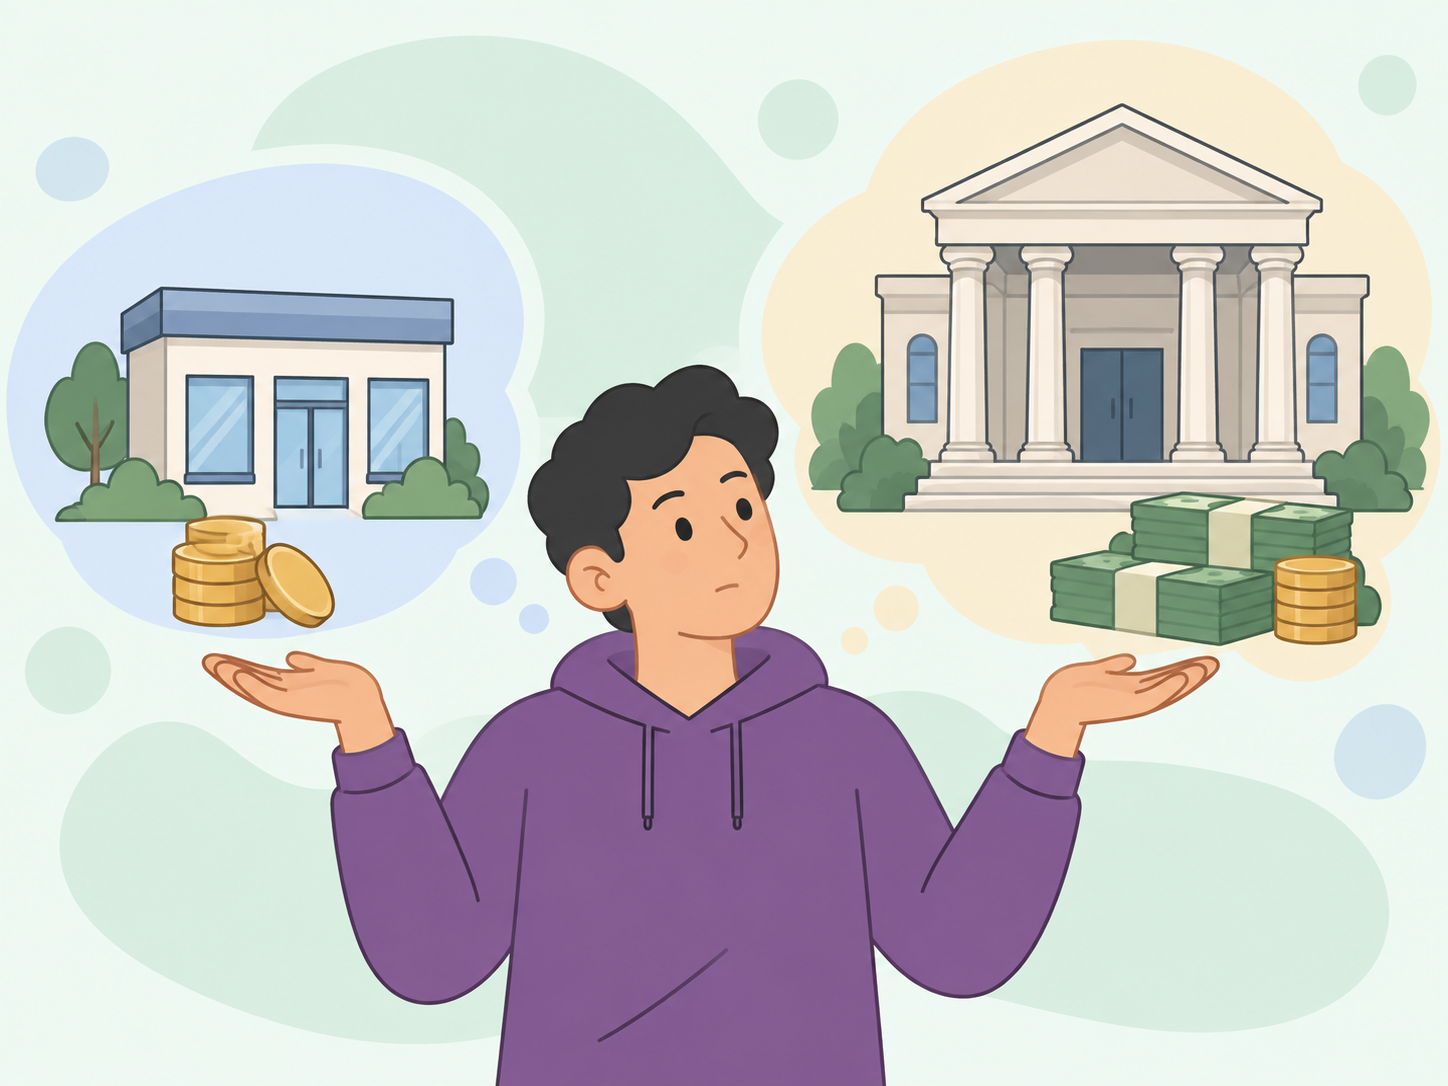
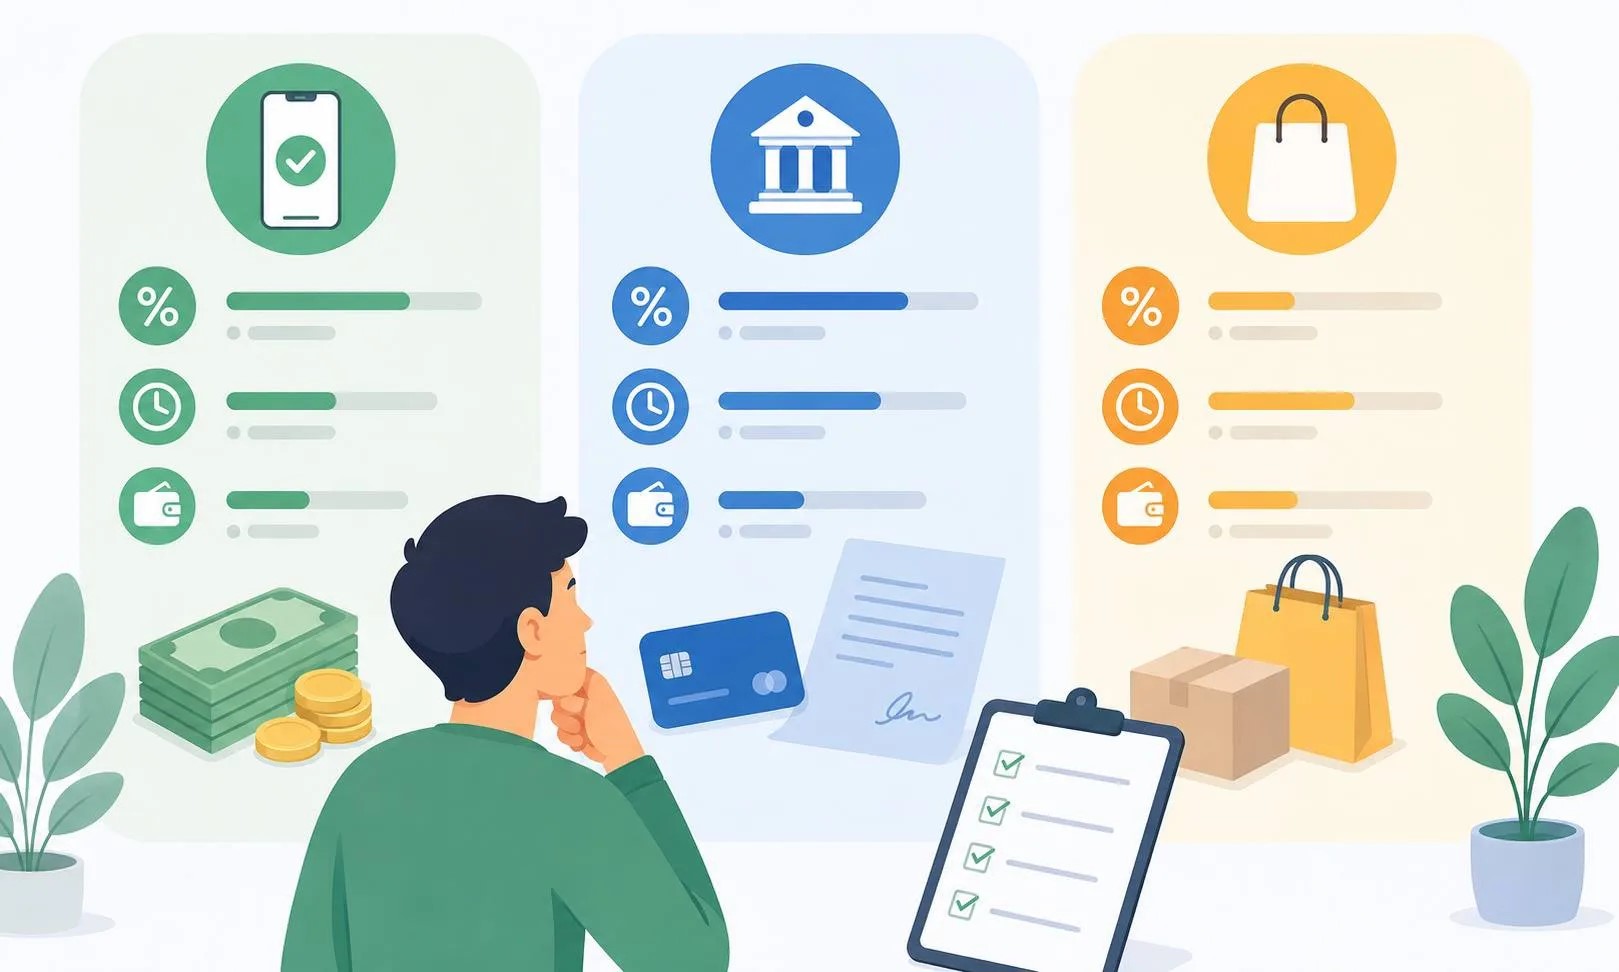
Mikroqarz - odatda mikromoliya tashkiloti (MFO) tomonidan taqdim etiladigan, kichik summadagi va qisqa muddatli mablag'. Iste'mol krediti esa bank tomonidan beriladigan, ko'pincha kattaroq summadagi va uzoqroq muddatga mo'ljallangan kredit turi.
Ikkalasi ham O'zbekiston Respublikasi Markaziy banki nazorati ostidagi litsenziyalangan tashkilotlar tomonidan taqdim etiladi va mijozning kredit tarixiga ta'sir qiladi.
Asosiy farqlar
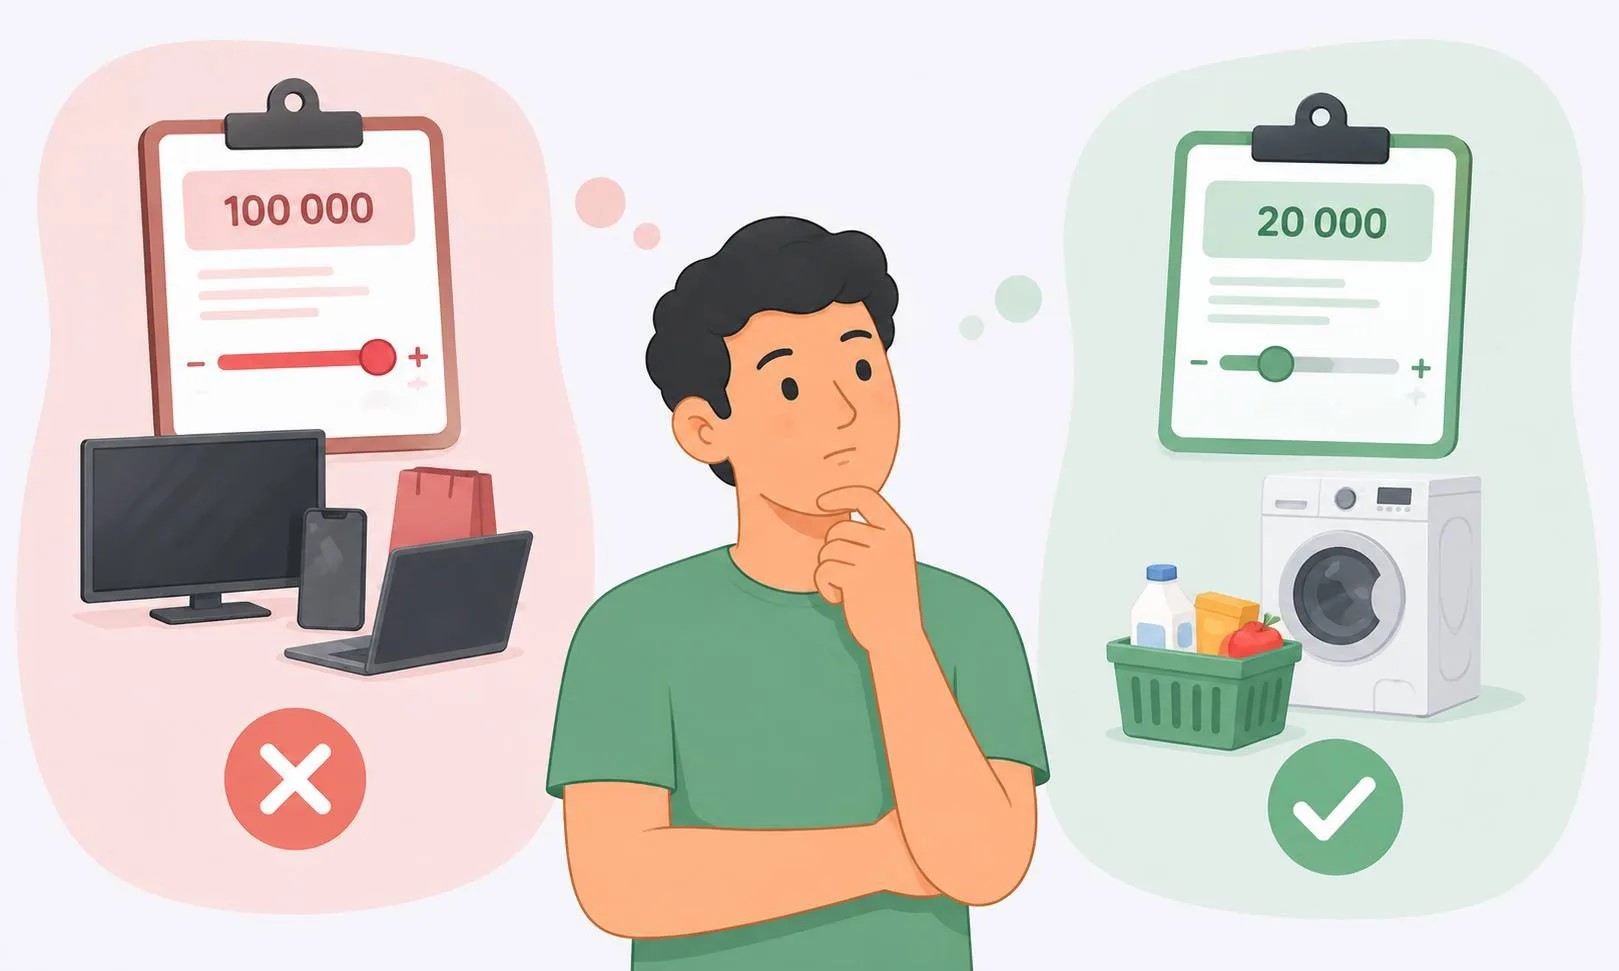
Onlayn mikroqarz odatda kichik summada va qisqa muddatga (bir necha oygacha) beriladi. Iste'mol krediti esa kattaroq summalarni va bir necha yilgacha bo'lgan muddatni o'z ichiga olishi mumkin - bu, masalan, texnika sotib olish yoki ta'mirlash kabi yiriqroq xarajatlar uchun qulayroq.
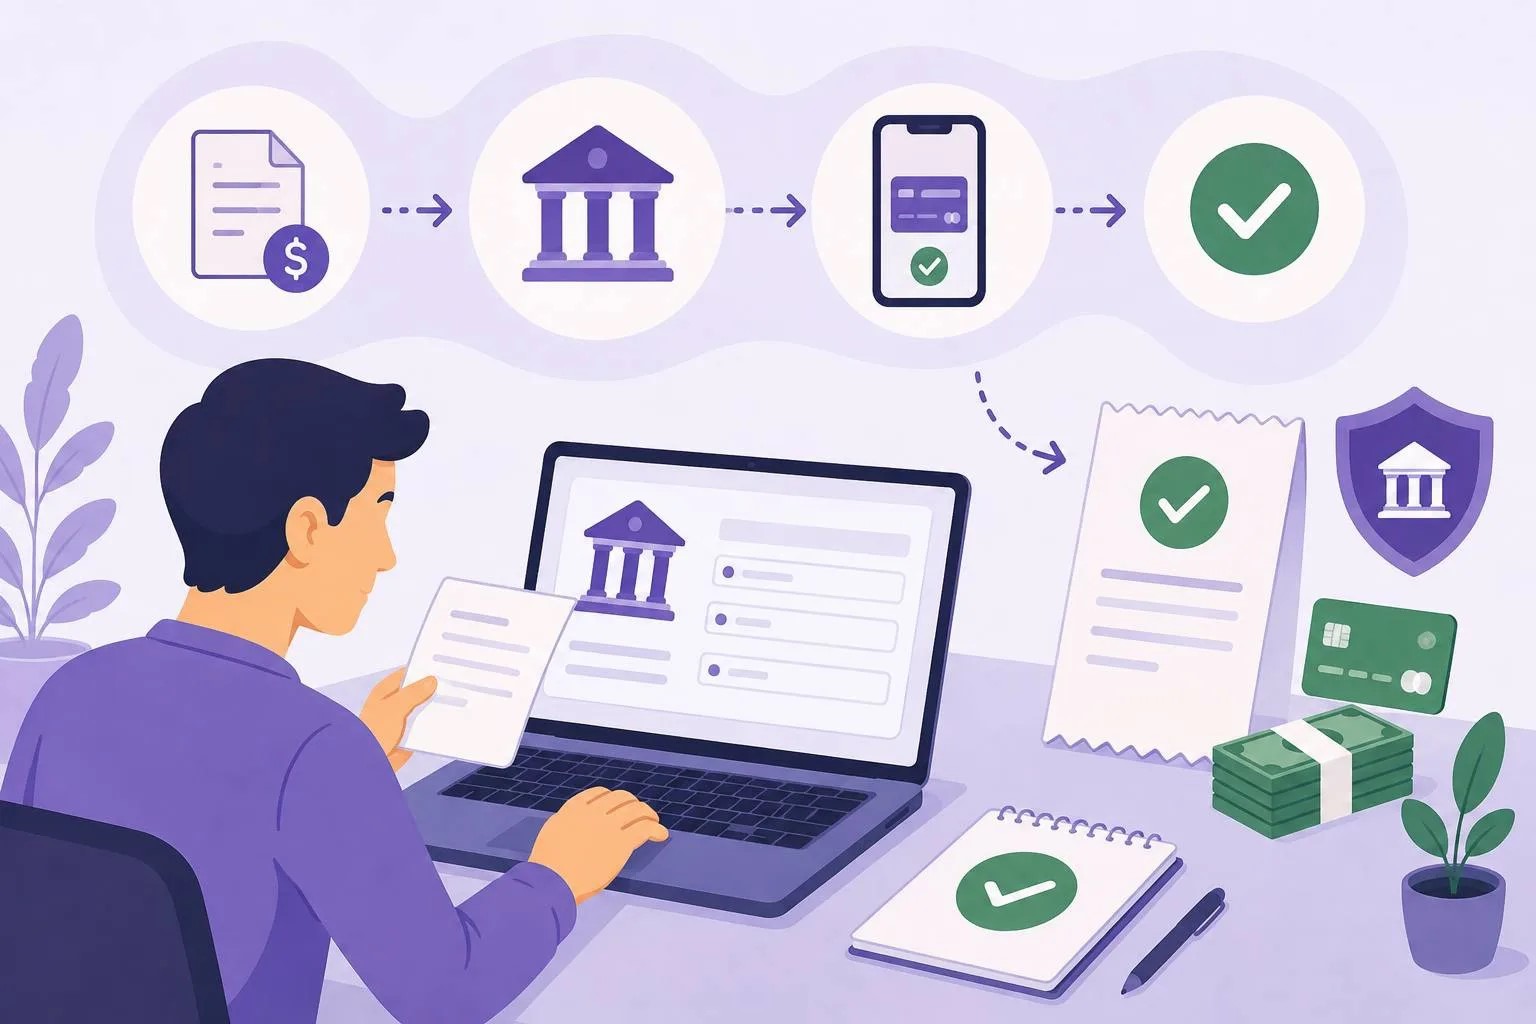
Mikroqarz odatda bir necha daqiqadan bir necha soatgacha vaqt ichida ko'rib chiqiladi va to'liq onlayn tarzda rasmiylashtiriladi. Iste'mol krediti, ayniqsa katta summada, ko'proq hujjat va uzoqroq ko'rib chiqish jarayonini talab qilishi mumkin.
Mikroqarz olish uchun ko'pincha faqat pasport yoki ID-karta ma'lumotlari kifoya qiladi, ish haqi haqidagi ma'lumotnoma talab etilmaydi. Iste'mol krediti uchun esa, odatda, rasmiy daromad haqidagi ma'lumotnoma, ba'zan esa kafil yoki garov talab qilinishi mumkin.
Mikroqarzlar qisqa muddatli va tezkor rasmiylashtirilishi sababli, ularning foiz stavkasi odatda iste'mol kreditlariga qaraganda yuqoriroq bo'ladi. Iste'mol krediti, ayniqsa rasmiy daromad va garov mavjud bo'lganda, nisbatan pastroq stavkani taklif qilishi mumkin.
Mikroqarzni qachon tanlash kerak
Onlayn mikroqarz quyidagi holatlarda maqsadga muvofiq bo'lishi mumkin:
- Kutilmagan va shoshilinch xarajat yuzaga kelganda;
- Kerakli summa unchalik katta bo'lmaganda;
- Pul zudlik bilan, minimal hujjat bilan kerak bo'lganda;
- Rasmiy ish joyi yoki daromad ma'lumotnomasi bo'lmaganda.
Iste'mol kreditini qachon tanlash kerak
Bank krediti quyidagi holatlarda ko'proq mos kelishi mumkin:
- Katta summadagi va uzoq muddatli mablag' kerak bo'lganda;
- Rejalashtirilgan yirik xarid yoki ta'mirlash uchun mablag' zarur bo'lganda;
- Rasmiy daromad va zarur hujjatlar mavjud bo'lganda;
- Pastroq foiz stavkasiga erishish muhim bo'lganda va oylik to'lovni uzoqroq muddatga taqsimlash imkoniyati kerak bo'lganda.
Tanlashdan oldin nimalarni hisoblash kerak
Qaysi mahsulotni tanlashdan qat'iy nazar, quyidagilarni oldindan baholash tavsiya etiladi:
- 1Real ehtiyojga mos summani aniqlang - ortiqcha summa so'ramang.
- 2Umumiy ortiqcha to'lovni hisoblab chiqing, nafaqat foiz stavkasiga qarang.
- 3Oylik to'lovning joriy byudjetingizga mos kelishini tekshiring.
- 4Qaytarish muddati va sanasini aniq belgilang.
- 5Tashkilotning Markaziy bank litsenziyasiga ega ekanligiga ishonch hosil qiling.
Xulosa
Mikroqarz va iste'mol krediti - bir-birini almashtiradigan emas, balki turli vaziyatlar uchun mo'ljallangan moliyaviy vositalar. Kichik va shoshilinch ehtiyojlar uchun onlayn mikroqarz qulayroq va tezroq yechim bo'lsa, katta va uzoq muddatli maqsadlar uchun iste'mol krediti ko'proq mos keladi. To'g'ri tanlov - so'ralayotgan summa, muddat va real to'lov imkoniyatingizga bog'liq.