Mikrokreditni qismlarga boʻlib toʻlash mumkinmi?

Nima uchun mikrokreditni boʻlib toʻlash masalasi dolzarb?
Mikroqarz olgan koʻpchilik muddat tugayotganda kutilmagan moliyaviy bosimga duch kelishadi. Qarzning toʻliq summasini bittada topshirish shaxsiy byudjetda katta g‘ovak hosil qilishi yoki roʻzgʻor uchun pul yetishmovchiligiga olib kelishi mumkin. Ayniqsa, har oy tanishlarimiz orasida kamida bir-ikkita to‘y-marosimlar o‘tkazilishini hisobga olsak, bunday kutilmagan xarajatlar doim qarzni o‘z vaqtida yopish ehtimolini kamaytirib yuboradi.
Qismli toʻlov qarzdorlarga oylik daromadiga qarab moliyaviy yukni boʻlib olish imkonini beradi. Natijada qarzdor muddatni oʻtkazib yubormasdan, oʻzining kredit tarixini toza saqlab qoladi va ortiqcha jarimalar toʻlashdan qutuladi.
Mikrokreditni qismlarga boʻlib toʻlash tartibi
Mikrokredit qismlarga boʻlib qaytarilganda, toʻlangan pul birinchi navbatda asosiy qarzga emas, balki toʻplangan foizlar va komissiyalarga yoʻnaltiriladi. Aksariyat banklar hamda mikromoliya tashkilotlari mobil ilovalari orqali istalgan miqdordagi summani muddatidan oldin kiritish imkonini beradi.
Xo‘sh, mikrokreditni qismlarga boʻlib, qarzdorlikni oʻchirish mumkinmi? Javob topish uchun shartnoma shartlarini diqqat bilan oʻrganish kerak. Baʼzi tashkilotlarda qisman qaytarish avtomatik ravishda asosiy qarzni kamaytirsa, ayrimlarida esa maxsus ariza berish yoki ilovada toʻlov turini toʻgʻri tanlash talab etiladi.
Qisman toʻlov va boshqa usullar solishtirmasi
Mikroqarzni yopishda adashmasligingiz va qaysi yoʻl sizga qulayligini bilib olishingiz uchun asosiy usullarni solishtirib chiqamiz:
| Toʻlov usuli | Pul qayerga yoʻnalTiriladi | KrediT Tarixiga Ta'siri | Kimlar uchun mos keladi |
|---|---|---|---|
| Qisman Toʻlov | Oldin Toʻplangan foizlarga, qolgani asosiy qarzga | Ijobiy, agar muddaT oʻTmagan boʻlsa | Yonida ma'lum miqdorda puli bor va foizni Tejamoqchi boʻlganlarga |
| MuddaTni uzayTirish | FaqaT hisoblangan foizlarga, asosiy qarz oʻzgarmaydi | Ta’siri yo‘q, qarz kechikkan hisoblanmaydi | Asosiy qarzni Toʻlashga umuman puli boʻlmaganlarga |
| To‘liq Toʻlov | Ham foiz, ham asosiy qarz bir yoʻla yopiladi | Juda ijobiy | Yonida Toʻliq summa bor boʻlganlarga |
Mikrokreditni qismlarga boʻlib toʻlashning afzalliklari
Toʻlovni boʻlib-boʻlib amalga oshirishning eng katta afzalligi — bu moliyaviy erkinlikdir. Har safar imkon boʻlishi bilan maʼlum summani kiritib borish orqali siz asosiy qarz miqdorini kamaytirasiz. Asosiy qarz kamaysa, unga kunlik hisoblanadigan foizlar miqdori ham mos ravishda pasayadi va bu yakunda umumiy ortiqcha toʻlovni tejashga yordam beradi.
Bundan tashqari, bu usul shaxsiy byudjetga tushadigan ogʻirlikni yengillashtiradi hamda moliyaviy stressni kamaytiradi. Siz bir yoʻla katta summadan ajralmaysiz, balki maoshingiz yoki qoʻshimcha daromadingiz kelishiga qarab pul kiritib borasiz. Eng muhimi — kredit tarixi buzilmaydi va banklar tomonidan ortiqcha penya hamda jarimalar qoʻllanilmaydi.
Qisman toʻlov qilishning kamchiliklari va yashirin xavflari
Qisman toʻlab borishning ham oʻziga xos tuzoqlari ham bor. Agar kiritayotgan pulingiz faqat kunlik hisoblanayotgan foizlarni qoplashga yetsa-yu, asosiy qarz kamaymasa, siz amalda qarz botqogʻida qolib ketishingiz mumkin. Yaʼni har oy pul toʻlaysiz, lekin qarzingiz umumiy miqdori deyarli oʻzgarmaydi.
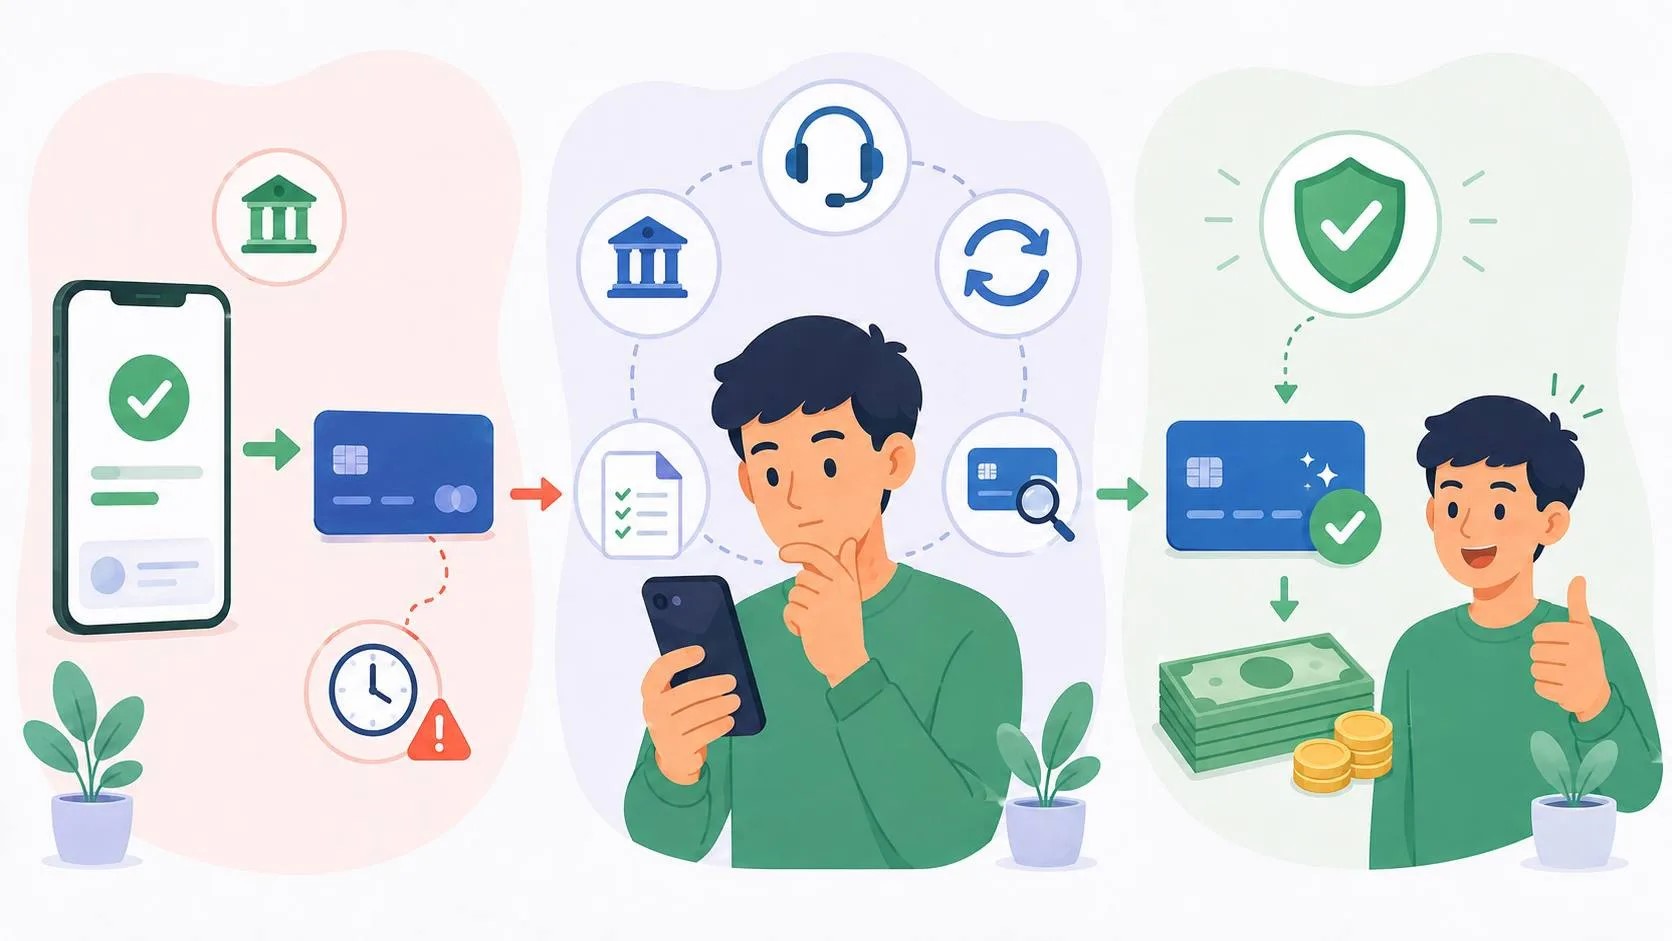
Shuningdek, toʻlov usulini toʻgʻri tanlamaslik xavfi bor. Masalan, toʻlov terminallari yoki boshqa bank kartalari orqali pul oʻtkazganda oʻrtada komissiya ushlanishi yoki pul bazaga 1–3 ish kunida yetib borishi mumkin. Agar pul belgilangan muddatdan kechikib tushsa, bank buni muddati oʻtgan qarzdorlik deb hisoblaydi va jarima yozishni boshlaydi.
Qarz olganlar uchun amaliy tavsiyalar
Mikrokreditni qismlarga boʻlib yopishga qaror qilgan boʻlsangiz, quyidagi muhim qoidalarga amal qiling:
- Shartnomani oʻqing. Imzo chekishdan oldin qisman muddatdan oldin yopish shartlarini va biron-bir yashirin komissiya yoʻqligini tekshiring.
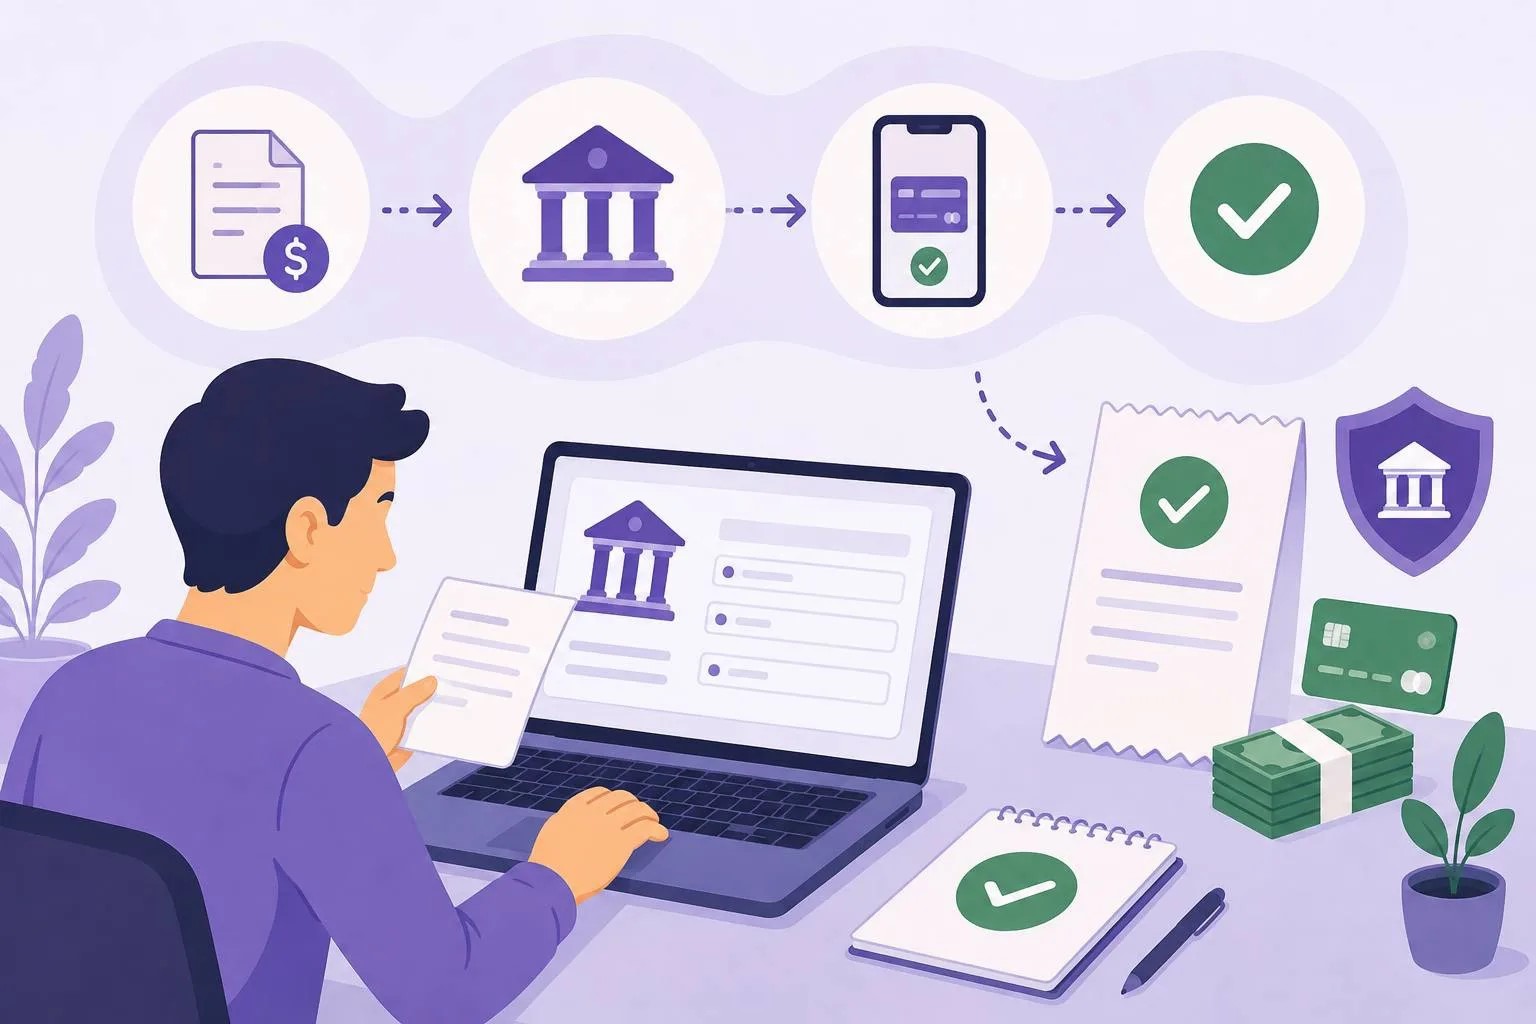
- Toʻlov kvitansiyasini saqlang. Terminal, bank kassasi yoki ilova orqali toʻlov qilganingizda chek va kvitansiyalarni qarz toʻliq yopilguncha saqlab qoʻying.
- Toʻlovdan soʻng qoldiqni tekshiring. Pul kiritganingizdan keyin shaxsiy kabinetga kirib, asosiy qarz miqdori rostdan ham kamayganiga ishonch hosil qiling.
- Toʻlovni 2–3 kun oldin qiling. Pul tizimda kechikib koʻrinishi xavfini oldini olish uchun toʻlovni oxirgi kunga taqab qilmang.
Toʻgʻridan-toʻgʻri boʻlib toʻlash imkoni boʻlmasa nima qilish kerak?
Agar kredit tashkiloti qisman toʻlov qilishni taqiqlasa yoki shartnomada bunday imkoniyat koʻrsatilmagan boʻlsa, tushkunlikka tushmang. Vaziyatdan chiqish uchun quyidagi muqobil yo‘llarni sinab koʻrishingiz mumkin:
- Muddatni uzaytirish. Koʻpchilik MMT va banklar toʻplangan foizlarni toʻlash sharti bilan asosiy qarz muddatini 15–30 kunga uzaytirish xizmatini taklif etadi.
- Restrukturizatsiya soʻrash. Daromadingiz kamayganini tasdiqlovchi hujjatlar bilan bankka uchrang ва rasman toʻlov grafikini oʻzgartirishni soʻrang.
- Qayta moliyalashtirish. Boshqa bankdan qulayroq va uzoqroq muddatli kredit olib, amaldagi mikrokreditni toʻliq yoping va yangi grafik boʻyicha boʻlib toʻlang.
Xulosa
- 1Asosiy qarzni kamaytiring. Kiritayotgan pulingiz faqat hisoblangan foizlarni emas, aynan asosiy qarz summasini qisqartirayotganiga ishonch hosil qiling.
- 2Toʻlovni kechiktirmang. Pul bazaga yetib borishi uchun toʻlovni muddat tugashidan 2–3 kun oldin amalga oshiring.
- 3Hujjatlarni saqlang. Har bir qisman toʻlovdan soʻng chek va kvitansiyalarni qarz toʻliq yopilgunga qadar olib qoʻying.
- 4Imkoniyatga qarab tanlang. Agar asosiy qarzga pul yetmasa — prolongatsiya, oylik yuk juda ogʻir boʻlsa — restrukturizatsiya, foizni tejamoqchi boʻlsangiz — qismli toʻlov usulidan foydalaning.